中古マンション購入の補助金、大阪でいくら?2026年最新版
「補助金」で検索すると、出てくるのは新築の話ばかり。子育て世帯向けの大きな支援制度も、読み進めると対象は新築か大規模なリフォームで、中古マンションを買うだけの自分たちは蚊帳の外に見えてしまう。大阪市で中古マンションを探しているご夫婦から、実際によくうかがうお話です。
大阪市で中古マンションを買う世帯の本命は、大阪市新婚・子育て世帯向け分譲住宅購入融資利子補給制度です。住宅ローンの利子を最大50万円(年間最大10万円×最長5年間)補ってくれる制度で、中古住宅も対象と市が明記しています。ただし専有50㎡以上、初めての住宅取得、契約日から1年以内の申込みという関門があり、予算の範囲内で先着順です。
- 中古も対象・最大50万円
- 50㎡未満は対象外
- 契約日から1年が申込期限
大阪市で中古マンションを買うなら、本命は「利子補給」
先に結論をお伝えします。大阪市で中古マンションを買う世帯が使える補助金は、「大阪市新婚・子育て世帯向け分譲住宅購入融資利子補給制度」が本命です。 受け取れる額は最大50万円(年間最大10万円×最長5年間)。住宅ローンの利子の一部を市が補ってくれる、市内定住促進のための制度です。
大事なのは、これが新築限定ではないことです。市は「初めて住宅(新築・中古)を取得する新婚世帯又は子育て世帯を対象に」と、中古をはっきり書いています。中古マンションだから門前払い、ということはありません。
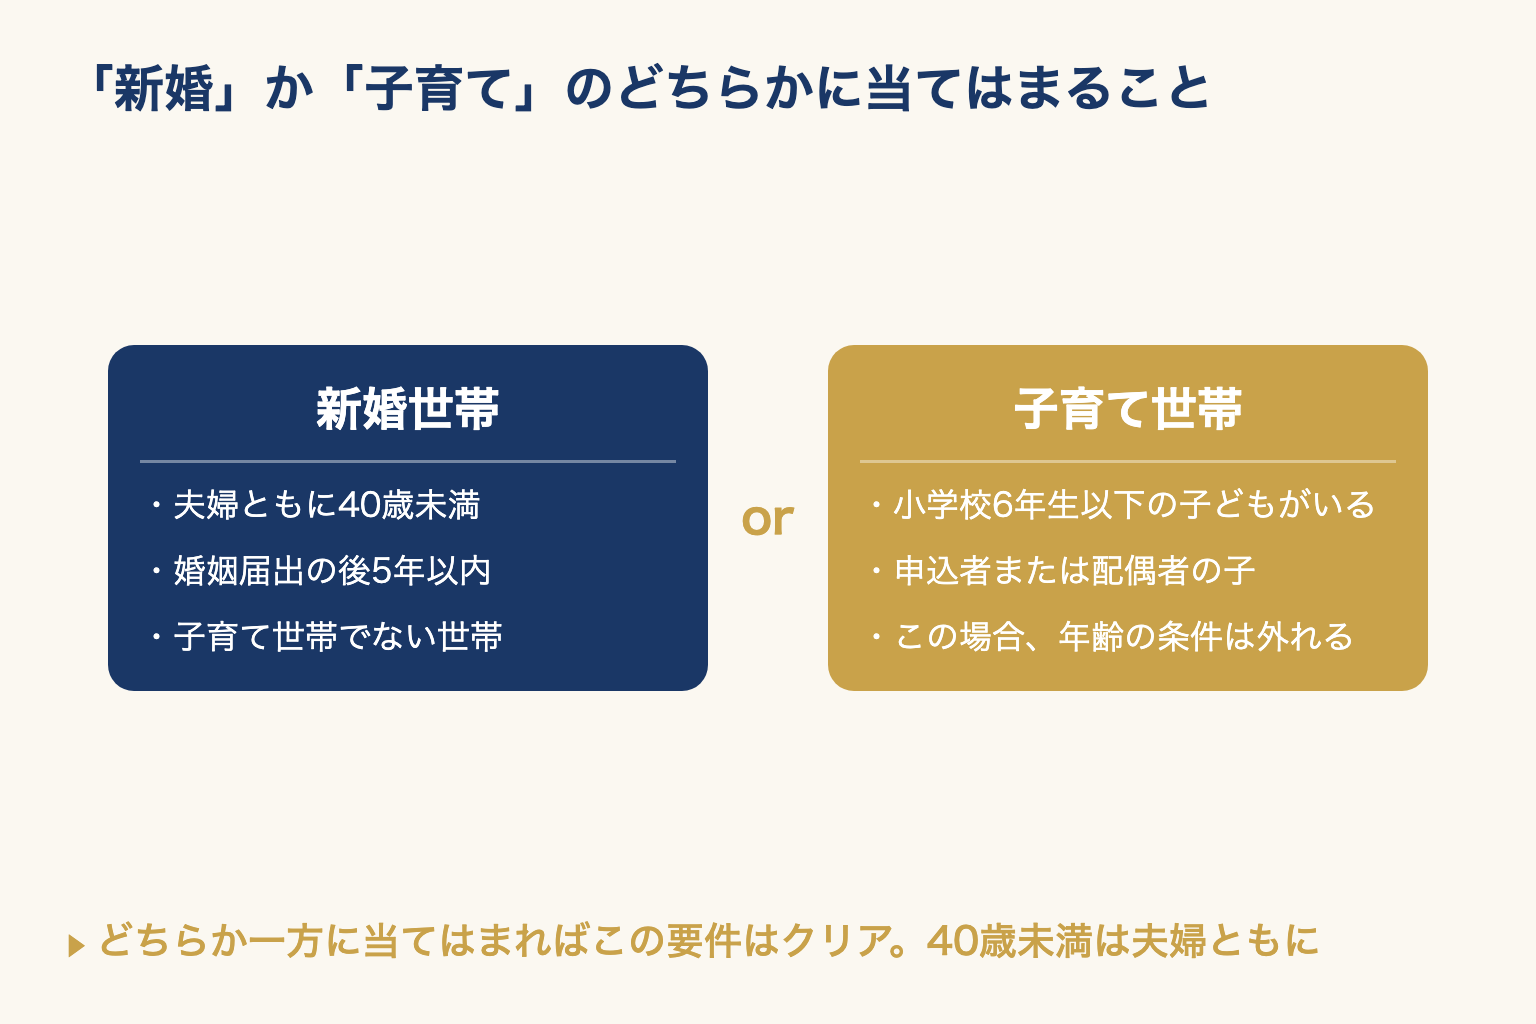
「新婚」か「子育て」のどちらかに当てはまること
- 新婚世帯 — 申込者と配偶者のいずれもが40歳未満で、婚姻届出の後5年以内の世帯(子育て世帯でない世帯)
- 子育て世帯 — 同じ世帯に、申込者または配偶者の小学校6年生以下の子どもがいる世帯
40歳未満は、どちらか一方ではなく夫婦ともにです。小学校6年生以下のお子さんがいれば、この年齢の条件は外れます。
今すぐ押さえる3点
- 中古マンションも対象 — 市の案内に「新築・中古」と明記されています
- 最大50万円 — 年末のローン残高と金利で毎年計算し、年間上限は10万円です
- 契約日から1年の時計が動く — 売買契約の締結日から1年を過ぎると、原則として申し込めません
この制度は予算の範囲内で先着順の受付です。要件を満たしていても、予算に達すれば締め切られます。購入の費用全体は中古マンション購入の諸費用にまとめています。
なぜ「中古マンションの補助金」は探しても出てこないのか
検索しても中古マンションの補助金が見つからないのには、はっきりした理由があります。国の住宅補助金は、住宅の取得そのものではなく「工事」に対して出ているからです。
国の補助金は4つとも「工事」に紐づいている
2026年度に国が動かしている住宅の取得・改修向け補助の柱が「住宅省エネ2026キャンペーン」です。環境省・国土交通省・経済産業省の3省が連携し、4つの補助事業で構成されています。
| 事業名 | 対象 |
|---|---|
| みらいエコ住宅2026事業 | 新築住宅/断熱改修を含む幅広いリフォーム工事 |
| 先進的窓リノベ2026事業 | 窓・ドアなど開口部の断熱改修 |
| 給湯省エネ2026事業 | 高効率給湯器の設置(新築を含む) |
| 賃貸集合給湯省エネ2026事業 | 賃貸集合住宅の小型省エネ給湯器の交換 |
※住宅省エネ2026キャンペーン公式サイトの記載より整理
4つとも、新築工事か改修工事が前提です。 建っている中古マンションを買ってそのまま住む場合、補助の対象になる工事が一つもありません。だから国の制度をいくら探しても、自分に当てはまるものが出てこないのです。
リフォームをするなら射程に入る
逆に言えば、買ったあとに断熱改修や窓の交換、給湯器の入れ替えをするなら、国の補助金の射程に入ります。 ただし各事業とも予算上限に達し次第、受付を終了します(公式サイトが事業ごとの消化状況を随時公開しており、2026年9月13日時点でも進み方に差があります)。国費が充当されている自治体の制度とは併用できません。
工事を伴わない「買うだけ」の購入で頼れるのは、自治体の制度です。大阪市が「住まいを買う・建てる」の金銭的支援として載せているのは、この利子補給のほかは固定資産税・都市計画税の減額措置と狭あい道路拡幅促進整備事業だけ(2026年9月時点)。中古マンションの購入に直接効くのは、事実上この利子補給ひとつです。
※ この記事で扱うのは大阪市の制度です。大阪市以外で購入される方は、お住まいになる市町村の住宅担当窓口で同種の制度をご確認ください。
大阪市の利子補給制度、中身を分解する
正式名称は「大阪市新婚・子育て世帯向け分譲住宅購入融資利子補給制度」です。以下は「利子補給」と呼びます。
いくら戻るのかは、年末残高と金利で決まる
もらえる額は定額ではありません。大阪市は計算のルールをこう定めています。
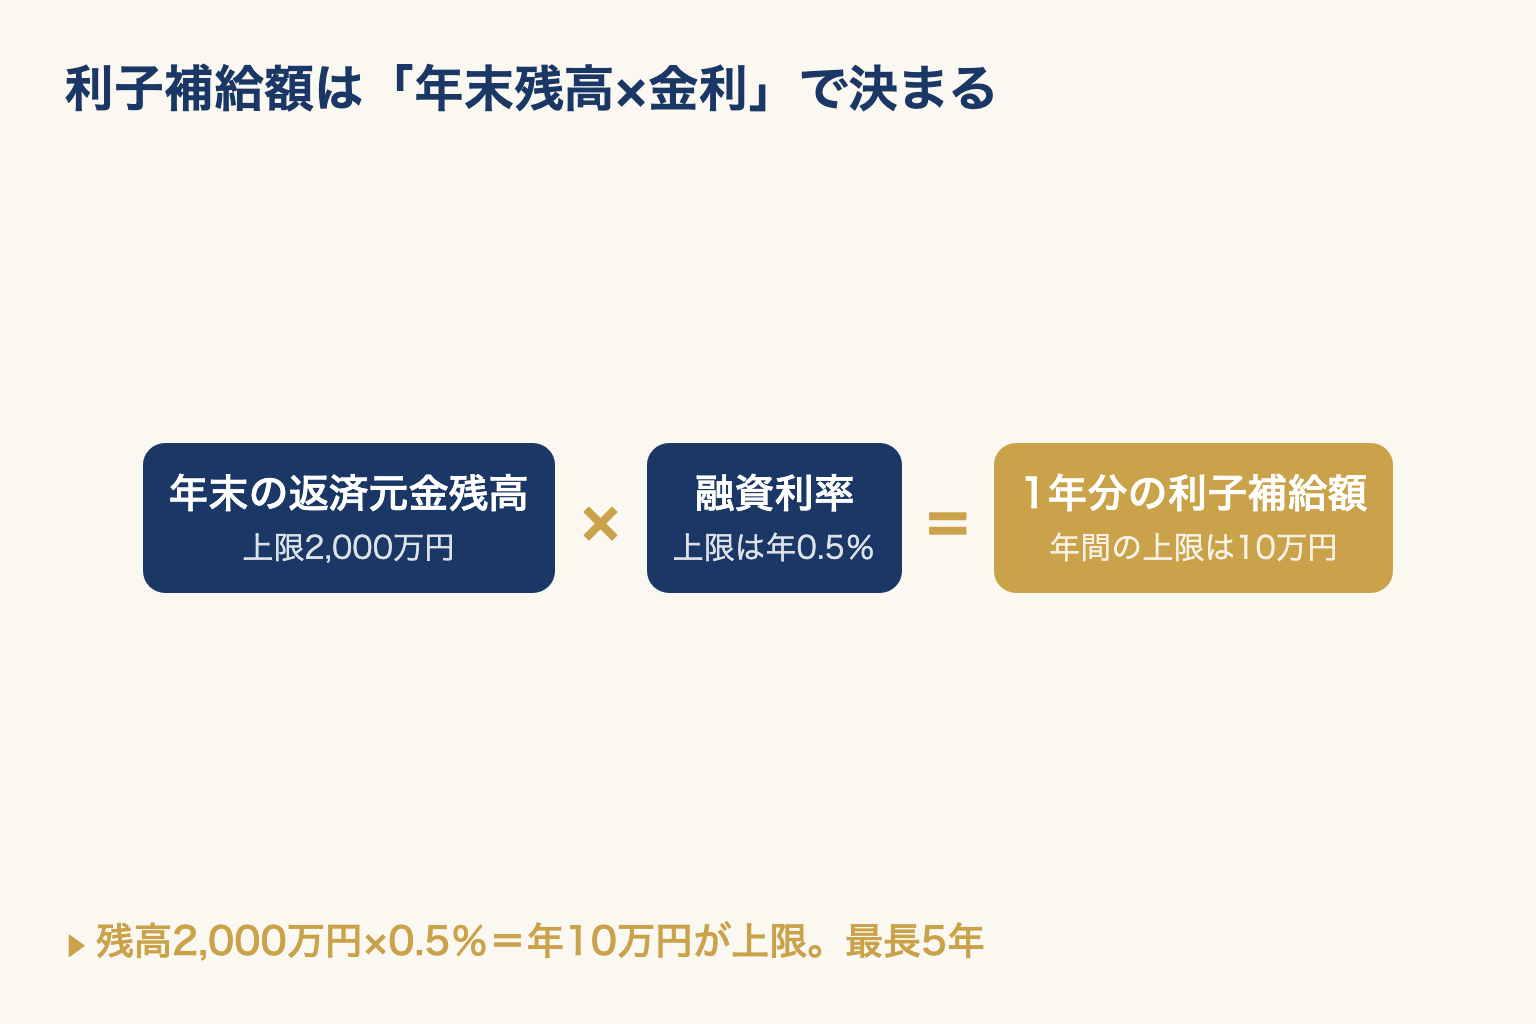
- 年末の返済元金残高 × 融資利率 で1年分を計算します
- 残高は2,000万円が上限 — 超える場合は2,000万円として計算します
- 融資利率は年0.5%が上限 — かつ小数点第1位未満は切り捨てます
- 合計額は千円未満切り捨て、年間の上限は10万円です
大阪市が示している計算例を見ると、動きがはっきりします。金利が1〜6月0.45%・7〜12月0.51%、年末の返済元金残高が1,900万円だったケースです。
| 区分 | 計算 | 金額 |
|---|---|---|
| 1〜6月 | 1,900万円 × 0.4% × 6/12か月 | 38,000円 |
| 7〜12月 | 1,900万円 × 0.5% × 6/12か月 | 47,500円 |
| 利子補給額(千円未満切捨て後) | 38,000円+47,500円=85,500円 → 切捨て | 85,000円 |
※大阪市「申込資格等」の掲載例より。0.45%は小数点第1位未満切り捨てで0.4%、0.51%は上限の0.5%が適用され、合計は千円未満切り捨てで85,000円になります
もらえる期間は最長5年です。 対象になるのは、返済が開始された日の属する月から60か月以内で、かつ12月末に返済元金残高が残っている期間。支給は毎年1月から12月までの1年単位です。なお、受給の途中で借換えや全部繰上返済をすると、利子補給は行われなくなります。
ここに落とし穴がひとつあります。申込日より前に返済した期間は、対象になりません。 申し込みが遅れた分だけ、もらえる月数が減ります。急ぐ理由はここにあります。
対象になる住宅とローンの条件
| 項目 | 要件 |
|---|---|
| 住宅の種類 | 市内において建売又は分譲を目的として民間事業者が建設する住宅 |
| 床面積 | 専有面積50㎡以上(壁芯) |
| 中古住宅の場合 | 建築確認日が昭和56年6月1日以降の専用住宅。それ以前なら耐震性を証する書類(耐震基準適合証明書など4種のいずれか)が必要 |
| 対象ローン | 返済期間10年以上・融資利率年0.1%以上で、大阪市が指定する融資取扱金融機関が扱うもの |
※ペアローン等で融資借受者・融資機関・融資利率・返済期間などが異なる融資が複数ある場合、対象になるのは1つの融資だけです。借換融資・財形住宅融資・増改築に係る融資・リフォームに係る融資、売買価格を超える部分(諸費用ローン等)も対象外です
50㎡という線で、いちばん脱落者が出ます。 大阪市内には40㎡台の中古マンションが数多くあり、価格が手ごろな分だけ検討に上がりやすい。物件を絞り込む段階で、専有面積を先に確認してください。
築年の古い物件を検討している方は、中古マンションは築何年まで買っていいかもあわせてご覧ください。
自分が対象かどうか、チェックリストで確かめる
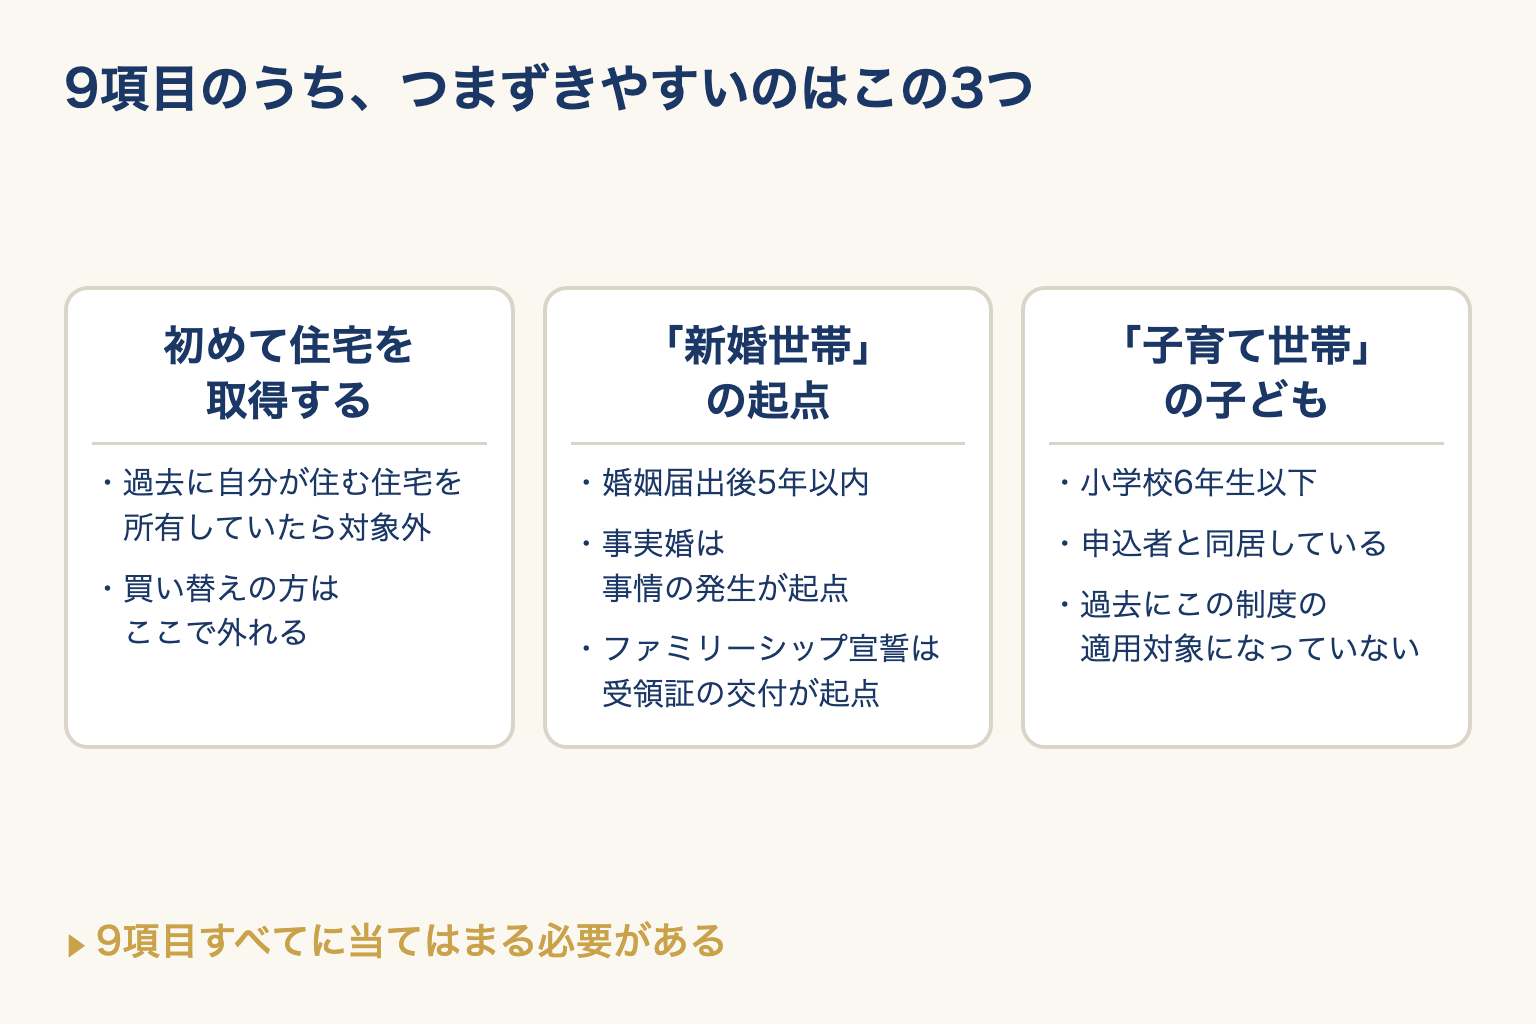
大阪市が挙げている申込資格は9項目あり、そのすべてに当てはまる必要があります。以下は9項目を要点ごとに束ねたものです(暴力団に関する3項目は最後の1行にまとめています)。
- 自ら居住するために、市内の対象住宅を対象融資を受けて取得する
- 過去に自らが居住する住宅を所有したことがなく、初めて住宅を取得する
- 申込時において、新婚世帯または子育て世帯の世帯員である
- 住宅取得に係る契約の締結日から1年を経過していない(または1年経過後でも返済が開始していない)
- 申込者・配偶者が、過去にこの制度や旧制度(大阪市民間分譲マンション購入融資利子補給金交付要綱)の対象者として認定を受けていない
- 市民税に滞納がない(「納税の猶予」を含む)
- 世帯員が暴力団員・暴力団密接関係者でなく、受給が暴力団の利益にならない
つまずきやすいのは、この3つ
「初めて住宅を取得する」の重さ。 過去に自分が住むための住宅を所有したことがあれば対象外です。買い替えの方は、この一行で外れます。
「新婚世帯」の起点。 婚姻届出後5年以内のほか、事実上の婚姻関係と同様の事情にある場合は事情の発生、大阪市ファミリーシップ宣誓書受領証の交付を受けている場合は受領証の交付が起点です。
「子育て世帯」の子どもの条件。 小学校6年生以下であることに加えて、その子どもが申込者と同居しており、かつ過去にこの制度の適用対象となっていないことが必要です。
大阪市は「申込資格チェックシート」を公開しています。当てはまるかは、まずこのシートで確認するのが確実です。迷う点は大阪市都市整備局 住宅支援受付窓口(電話 06-6356-0805)へ直接お尋ねください。
補助金とは別に、2026年は税制優遇が中古に厚い
利子補給とあわせて押さえたいのが税金です。2026年(令和8年)は、中古住宅の扱いが目に見えて良くなった年です。
住宅ローン減税——既存住宅の枠が広がった
令和8年度税制改正で、適用期限が令和12年12月31日まで5年延長されました。国土交通省は「省エネ性能の高い既存住宅に対する支援が拡充された」と説明しています。年末のローン残高の0.7%を所得税(一部は翌年の住民税)から控除する仕組みで、令和8年1月1日以降に入居する場合の既存住宅の枠は次のとおりです。
| 住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(子育て世帯等は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(子育て世帯等は3,000万円) | 13年 |
| その他住宅 | 2,000万円 | 10年 |
※国土交通省「既存住宅を取得したとき」より。子育て世帯等=19歳未満の扶養親族を有する世帯、または夫婦のいずれかが40歳未満の世帯
床面積の要件も40㎡以上に緩和されました(合計所得金額1,000万円超の方と、子育て世帯等の上乗せを使う方は50㎡以上)。このほか合計所得金額2,000万円以下、償還期間10年以上、引き渡しから6か月以内の入居などが必要です。
不動産取得税——大阪府は築年で控除額が変わる
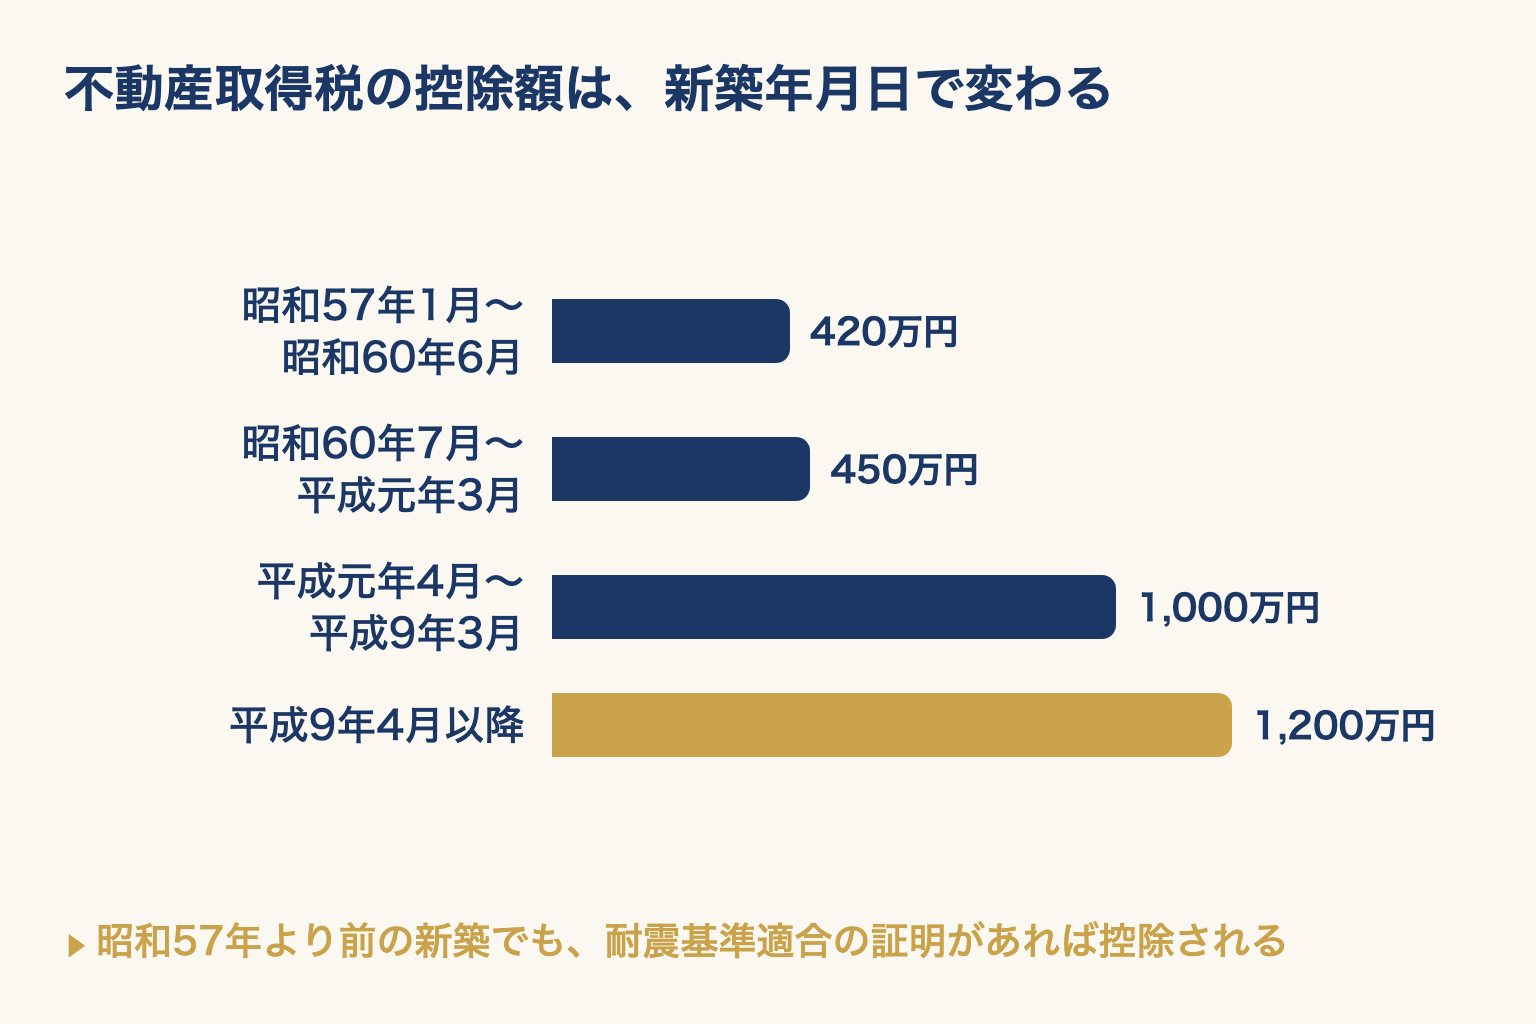
不動産取得税は大阪府の税金です。税率は本来4%ですが、令和9年3月31日までの取得は土地・住宅とも3%。宅地は課税標準が固定資産課税台帳の価格の2分の1になります。中古住宅は、住宅の価格から新築年月日に応じた額が控除されます。
| 住宅の新築年月日 | 控除される額(1戸につき) |
|---|---|
| 昭和57年1月1日〜昭和60年6月30日 | 420万円 |
| 昭和60年7月1日〜平成元年3月31日 | 450万円 |
| 平成元年4月1日〜平成9年3月31日 | 1,000万円 |
| 平成9年4月1日以降 | 1,200万円 |
※大阪府「不動産取得税」より。昭和57年1月1日より前に新築された住宅でも、建築士等の調査で耐震基準に適合していることが証明されれば、新築年月日に応じた額が控除されます。控除を受けるには申告書の提出などの手続きが必要です
ここでも床面積が効きます。令和8年4月1日以降の取得なら40㎡以上240㎡以下(それ以前は50㎡以上240㎡以下)。利子補給の50㎡とは基準が違うので混同しないでください。しかもこの面積は現況の床面積で判定され、マンションでは専有部分に共用部分の按分を加えて数えます。図面上の専有面積が40㎡に届かなくても、対象になることがあります。計算の実際は中古マンションの不動産取得税で扱っています。
登録免許税——建物の所有権移転が2.0%から0.3%へ
国税庁によれば、個人が令和9年3月31日までに住宅用家屋を売買で取得し自己の居住用にした場合、所有権の移転登記は本則2.0%(1,000分の20)が0.3%(1,000分の3)に、抵当権設定登記は本則0.4%が0.1%になります。ただし、この0.3%が効くのは建物(住宅用家屋)だけです。マンションの敷地(土地の持分)の移転登記は別枠で、本則2.0%のところ令和11年3月31日までの登記は1.5%(1,000分の15)が適用されます(抵当権設定登記の0.1%のほうは、借入額の全体にかかります)。この建物・抵当権の軽減を受けるには、床面積50㎡以上、取得後1年以内の登記などの要件があり、市町村等が発行する住宅用家屋証明書の添付が必要です。登記した後に証明書を出しても軽減は受けられません。
申請の順番——契約日から1年の時計が動き出す
利子補給でいちばん事故が起きるのは、金額でも要件でもなくタイミングです。
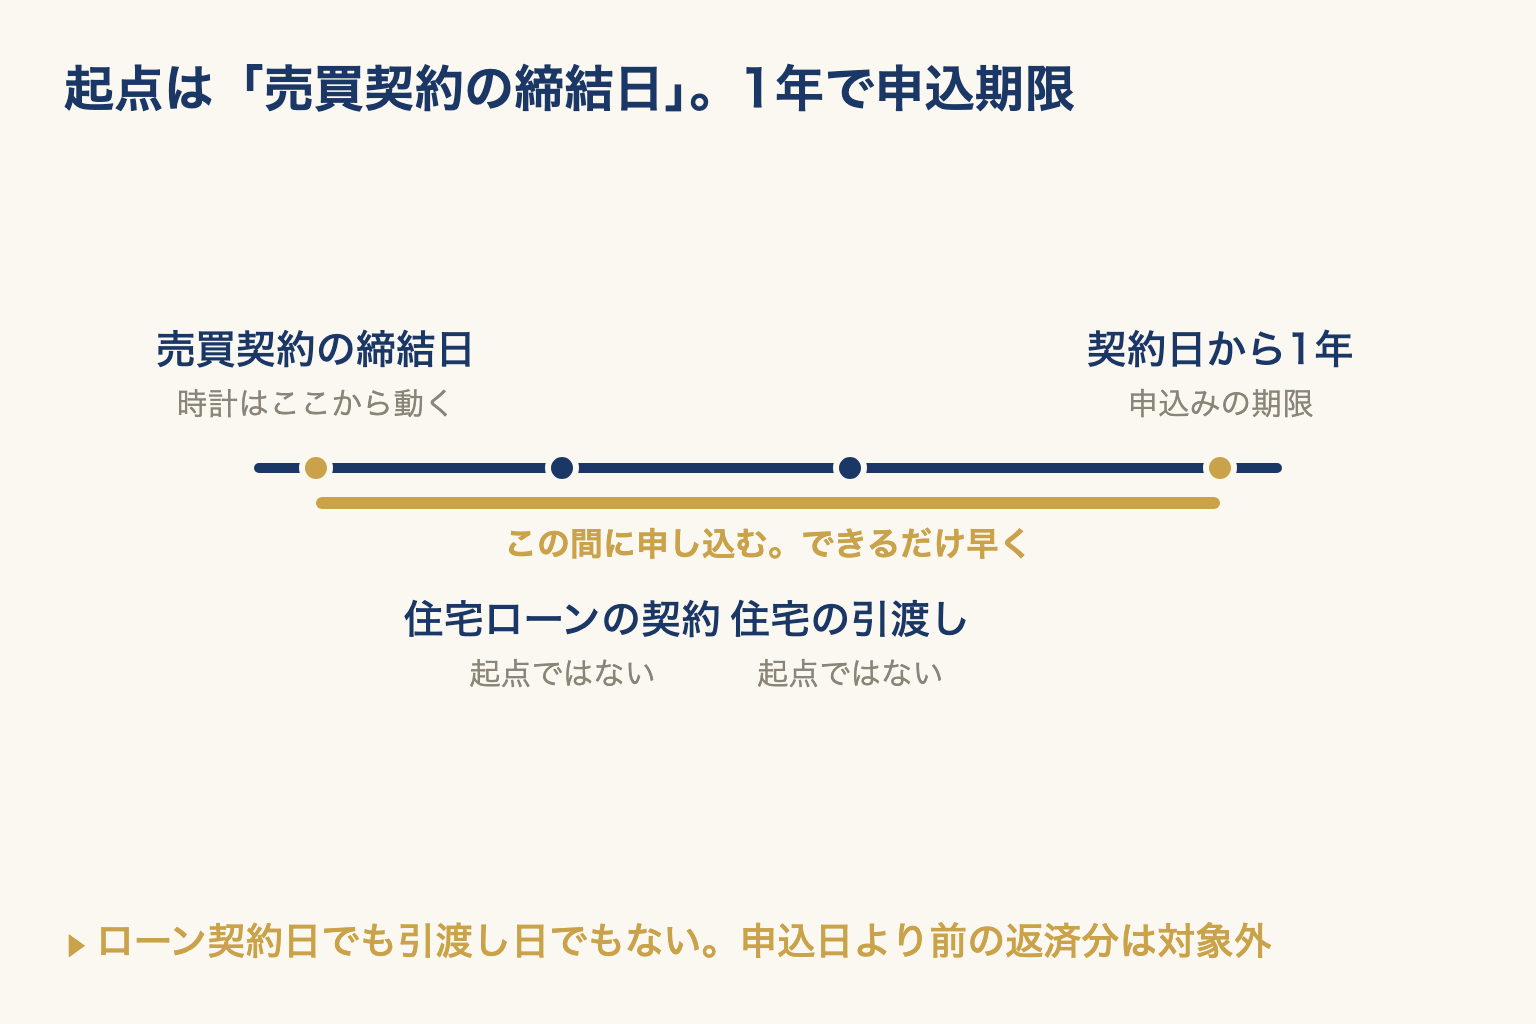
起点は「売買契約の締結日」
申込可能な期間は、住宅の取得に係る契約(売買、譲渡又は請負)の締結日から1年を経過する日までです。1年を過ぎてから返済が始まる場合は、対象融資の第1回目の約定返済日までとなります。起点の読み違いに注意してください。大阪市は次の2点を明示しています。
- 途中で契約変更を行った場合は、変更日ではなく当初の契約の締結日
- 住宅ローンの契約締結日でも、住宅の引渡し日でもない
売買契約書に押印したその日から時計が動きます。引き渡しを起点に考えていると、気づいたときには残り期間がわずか、ということが起こります。契約から引き渡しまでの流れは中古マンションの契約から引き渡しまでの流れをご覧ください。
窓口は住まい情報センター4階、火曜が休み
申込みと問い合わせの窓口は大阪市都市整備局 住宅支援受付窓口です。
| 項目 | 内容 |
|---|---|
| 場所 | 大阪市北区天神橋6丁目4番20号(住まい情報センター4階)/Osaka Metro「天神橋筋六丁目」3号出口 |
| 電話 | 06-6356-0805 |
| 受付時間 | 平日・土曜日 9時〜17時30分、祝日 10時〜17時 |
| 休業日 | 火曜日(祝日の場合は翌日)、日曜日、祝日の翌日(月曜日の場合を除く)、年末年始 |
※令和8年8月1日から、土曜日も受付を行う代わりに火曜日が休みになりました。オンライン申請も利用できます
住まい情報センターは日曜日に業務を行う窓口もありますが、利子補給制度の受付はできません。 曜日を間違えると空振りになります。
フラット35を検討している方へ。大阪市は住宅金融支援機構と協定を結んでおり、この利子補給を活用してフラット35を利用する場合、【フラット35】地域連携型(子育て支援)として借入金利が当初5年間、年▲0.5%引き下げられます(子育て支援・空き家対策のみのポイント適用の場合)。ただしフラット35の契約締結前に「利用対象証明書」を金融機関へ提出する必要があり、地域連携型には予算があって受付終了もあります。順番を間違えると使えません。
よくある質問
なります。大阪市は「初めて住宅(新築・中古)を取得する」と明記しています。ただし住宅側の要件として、市内において建売又は分譲を目的として民間事業者が建設した住宅であること、専有面積50㎡以上(壁芯)であること、建築確認日が昭和56年6月1日以降であること(それ以前は耐震性を証する書類が必要)を満たす必要があります。個別の物件が当てはまるかは住宅支援受付窓口にご確認ください。
2026年9月時点で大阪市が公表している申込資格9項目に、世帯年収や所得の上限は挙げられていません。ただし「市民税に滞納(納税の猶予を含む)がないこと」は要件で、受給期間中に市民税または固定資産税の滞納があると、利子補給は行われません。
上限は5年間の合計で50万円、1年あたり10万円です。実際の額は年末の返済元金残高と融資利率で毎年計算されます。残高は2,000万円、利率は年0.5%がそれぞれ計算上の上限なので、残高が2,000万円以上あって金利が0.5%以上あれば年10万円に届きます。金利が0.3%台なら、小数点第1位未満切捨てで0.3%として計算されるので、同じ残高でも年6万円です。
後です。申込可能な期間は契約の締結日から1年を経過する日までで、契約が起点になります。ただし申込日より前に返済した期間は補給の対象にならないため、契約後はできるだけ早く申し込むほど有利です。
まとめ:大阪市で中古マンションを買うなら、この順番で確認する
- 本命は大阪市の利子補給 — 最大50万円(年間最大10万円×最長5年間)。中古住宅も対象と市が明記しています
- 物件選びの段階で専有面積を見る — 50㎡未満は利子補給の対象外。不動産取得税の40㎡とは数値も数え方も違います
- 契約日から1年が申込期限 — 起点は売買契約の締結日。ローン契約日でも引渡し日でもありません
- 税制は2026年から中古に厚い — 住宅ローン減税は令和12年末まで延長され、既存住宅の枠が拡充されました
物件を探す前に決めておくことは、ひとつだけです。「専有50㎡以上」を検索条件に入れるかどうか。 ここを外すと、あとからどれだけ急いでも利子補給には届きません。面積さえ確保しておけば、残りは契約後に窓口へ出向けば済みます。
この記事は制度の一般的な説明です。ご自身の世帯や物件が対象になるか、いくら受け取れるかは大阪市都市整備局 住宅支援受付窓口(06-6356-0805)へご確認ください。住宅ローン減税と登録免許税は税務署・法務局、不動産取得税は大阪府税事務所が確認先です。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。