中古マンションの手付金はいくら?2026年の相場と3つの注意点
気に入った物件が見つかって、いよいよ申込という段階になると、必ず出てくるのが「手付金」という言葉です。住宅ローンは組めそうなのに、契約日までにまとまった現金が要ると聞いて急に不安になる——ご相談の場でも、この順番でつまずく方をよくお見かけします。
中古マンションの手付金は、物件価格の5〜10%が実務の相場です。3,000万円の物件なら150万〜300万円。法律で割合が決まっているわけではなく、売主と買主の合意で決まります。大事なのは3点で、①住宅ローンは使えず契約日までに自己資金で用意する ②戻るか戻らないかは契約書の期日で決まる ③保全措置があるのは売主が不動産会社のときだけ。手付金は代金の一部に充当されるので、総支払額が増えるお金ではありません。
- 相場は物件価格の5〜10%
- 契約日に自己資金で用意
- 戻る・戻らないは期日次第
中古マンションの手付金の相場は、物件価格の5〜10%
先に結論をお伝えします。手付金とは、売買契約を結ぶときに買主が売主へ渡すお金で、中古マンションでは物件価格の5〜10%が実務の相場です。価格帯ごとの目安は次のとおりです。
| 物件価格 | 手付金5% | 手付金10% |
|---|---|---|
| 2,000万円 | 100万円 | 200万円 |
| 2,500万円 | 125万円 | 250万円 |
| 3,000万円 | 150万円 | 300万円 |
| 3,500万円 | 175万円 | 350万円 |
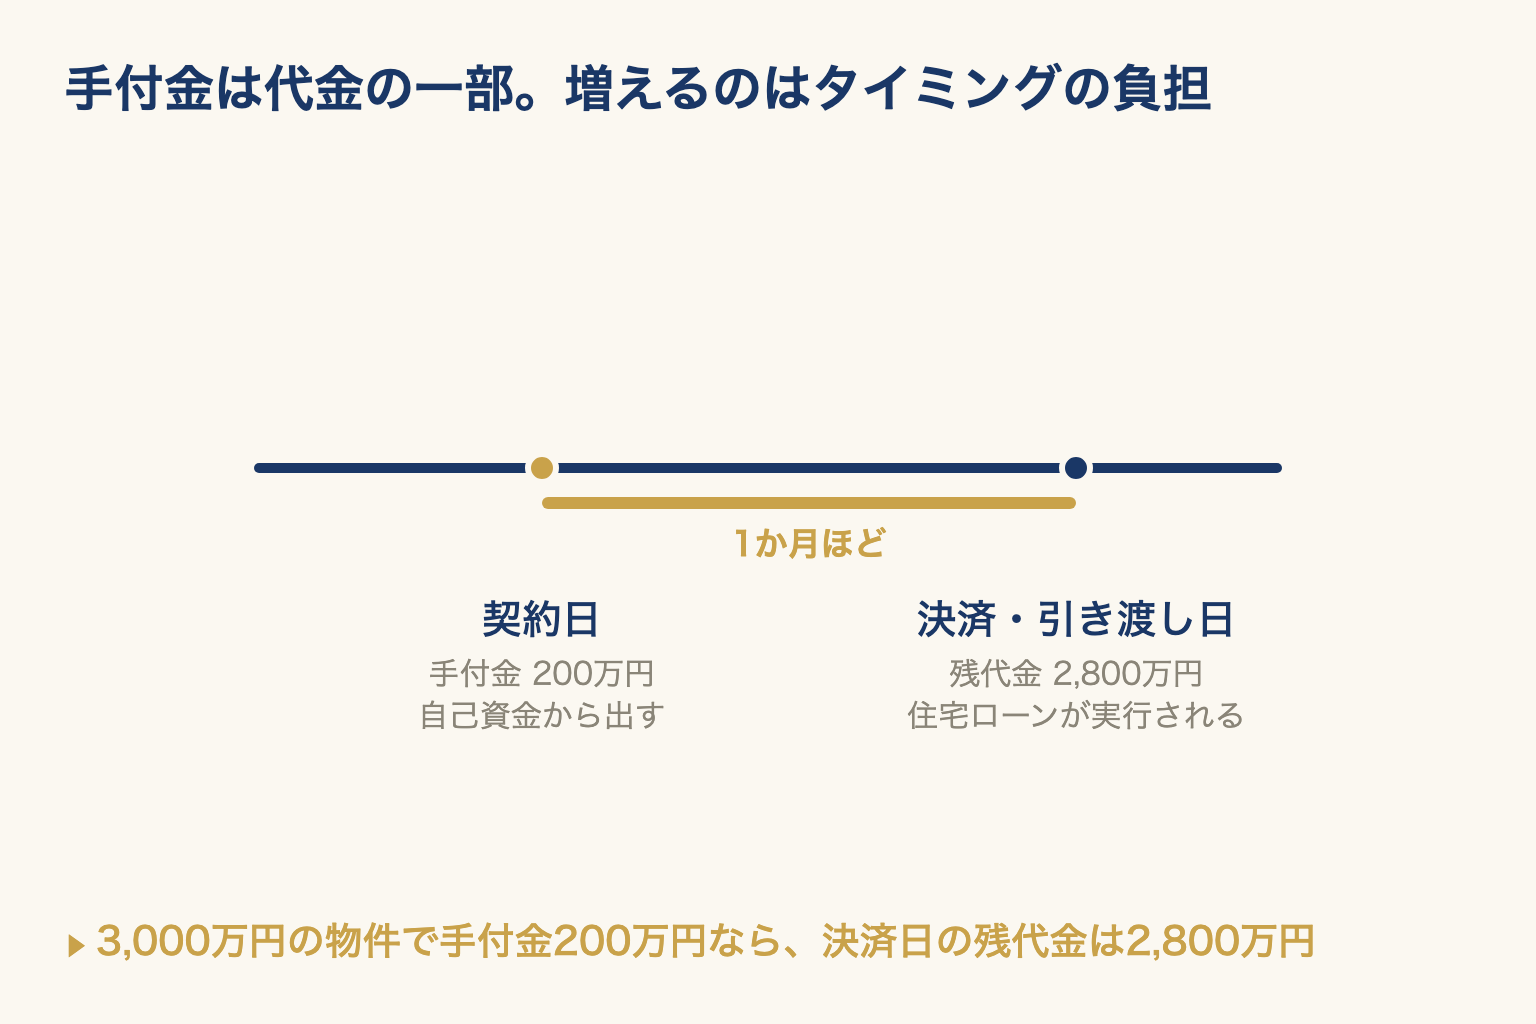
ここで先に安心していただきたいのは、手付金は「余分に払うお金」ではないという点です。手付金は売買代金の一部に充当されます。3,000万円の物件で手付金を200万円払った場合、決済日に支払う残代金は2,800万円。合計はやはり3,000万円で、総支払額は1円も増えません。
増えるのは金額ではなく、タイミングの負担です。住宅ローンが実行されるのは引き渡し日(決済日)で、手付金を払う契約日はその1か月ほど前。つまり手付金だけは、ローンを待たずに自己資金から出すことになります。「貯金がいくらあれば契約に進めるか」を考えるとき、真っ先に置いておくべき金額がこれです。
購入で現金が動く場面は、大きく3回あります。①申込時(申込金を預ける場合)②契約日(手付金と印紙代、会社によっては仲介手数料の半金)③決済日(残代金と諸費用)です。このうち住宅ローンでまかなえるのは③だけ。手付金の相場を早い段階で知っておくべき理由は、②の山をいつまでにいくら用意するかが、物件探しを始める時点で決まってしまうからです。
申込時に預ける「申込金(申込証拠金)」は手付金とは別のお金です。契約に進めば手付金や代金に充当され、申込を撤回すれば返還されるのが原則です。宅地建物取引業法施行規則16条の11では、相手方が申込みの撤回を行うに際して既に受領した預り金の返還を拒むことが宅建業者の禁止行為として定められています。預けるときは必ず預り証を受け取ってください。
なぜ「5〜10%」という幅があるのか
手付金の額を一律に定めた法律はありません。いくらにするかは売主と買主の合意で決まります。では、なぜ実務の相場が5〜10%という帯に落ち着いているのでしょうか。
理由は、手付金が単なる内金ではなく、契約から降りるときの精算額という性質を持っているからです。民法557条1項は「買主が売主に手付を交付したときは、買主はその手付を放棄し、売主はその倍額を現実に提供して、契約の解除をすることができる」と定めています(相手方が契約の履行に着手した後は除きます)。特約がなければ、手付は原則としてこの解約手付として扱われます。
つまり手付金の額は、買主から見れば「気が変わったときに失う金額」、売主から見れば「軽い気持ちで解除されないための担保の厚み」です。売主は厚くしたい、買主は現金負担を抑えたい。この綱引きの落としどころとして、5〜10%という帯が実務で定着してきました。
この解除権が使えるのは、条文どおり「相手方が契約の履行に着手するまで」です。ただ、どの行為が履行の着手にあたるかは個別の事情による判断になり、当事者の見解が割れやすいところでもあります。そのため実務では、争いを避けるために「手付解除期日」として具体的な日付を契約書に定めるのが一般的です。この日付を過ぎると、手付金を放棄しても解除はできなくなります(期日と「相手方の履行の着手」のどちらが先に来るかは契約書の書き方によります)。
なお、手付には証約手付(契約が成立した証拠)、解約手付(解除権を留保する)、違約手付(違約時に没収される)という整理があります。日本の不動産売買では、契約書に特段の定めがなければ解約手付と解されるのが一般的です。
上限が法律で定まっているのは、売主が不動産会社(宅建業者)自身である場合だけです。宅地建物取引業法39条1項は、宅建業者が自ら売主となる売買で代金の10分の2を超える手付を受領できないと定めています(3,000万円なら600万円が上限)。さらに同条2項で、その手付は性質を問わず解約手付として扱われ、同条3項でこれに反する買主に不利な特約は無効とされます。一方、個人が売主で不動産会社が仲介に入る一般的な中古マンション取引には、この上限規定は直接は及びません。下限の定めは、どちらの場合もありません。
手付金で押さえておきたい3つの注意点
金額の目安が分かったら、次は実務です。契約日までに知っておきたいことを3つに絞りました。
① 住宅ローンは使えない。契約日までに自己資金で用意する
前述のとおり、住宅ローンの実行は決済日です。契約日に必要な手付金には充てられません。諸費用ローンも実行のタイミングは住宅ローンと同じなので、手付金の立て替えにはならないのが一般的です。手付金は自己資金から出す、と最初から決めておいてください。
支払い方法は、契約日当日に現金を持参する形が長く一般的でしたが、高額の現金を持ち歩くリスクを避けるため、事前の銀行振込に対応する仲介会社もあります。どちらになるかは会社と売主の意向によるので、申込の段階で確認しておくと安全です。振込の場合は着金確認の時間が要るため、前営業日までに手続きを済ませるよう指定されることがあります。
契約日には手付金のほかに、本人確認書類と印鑑(実印を求められることが一般的です)、契約書に貼る収入印紙代も必要です。当日の持ち物と流れは中古マンション契約の流れ7ステップにまとめています。
② 戻る場合と戻らない場合は、契約書の「期日」で決まる
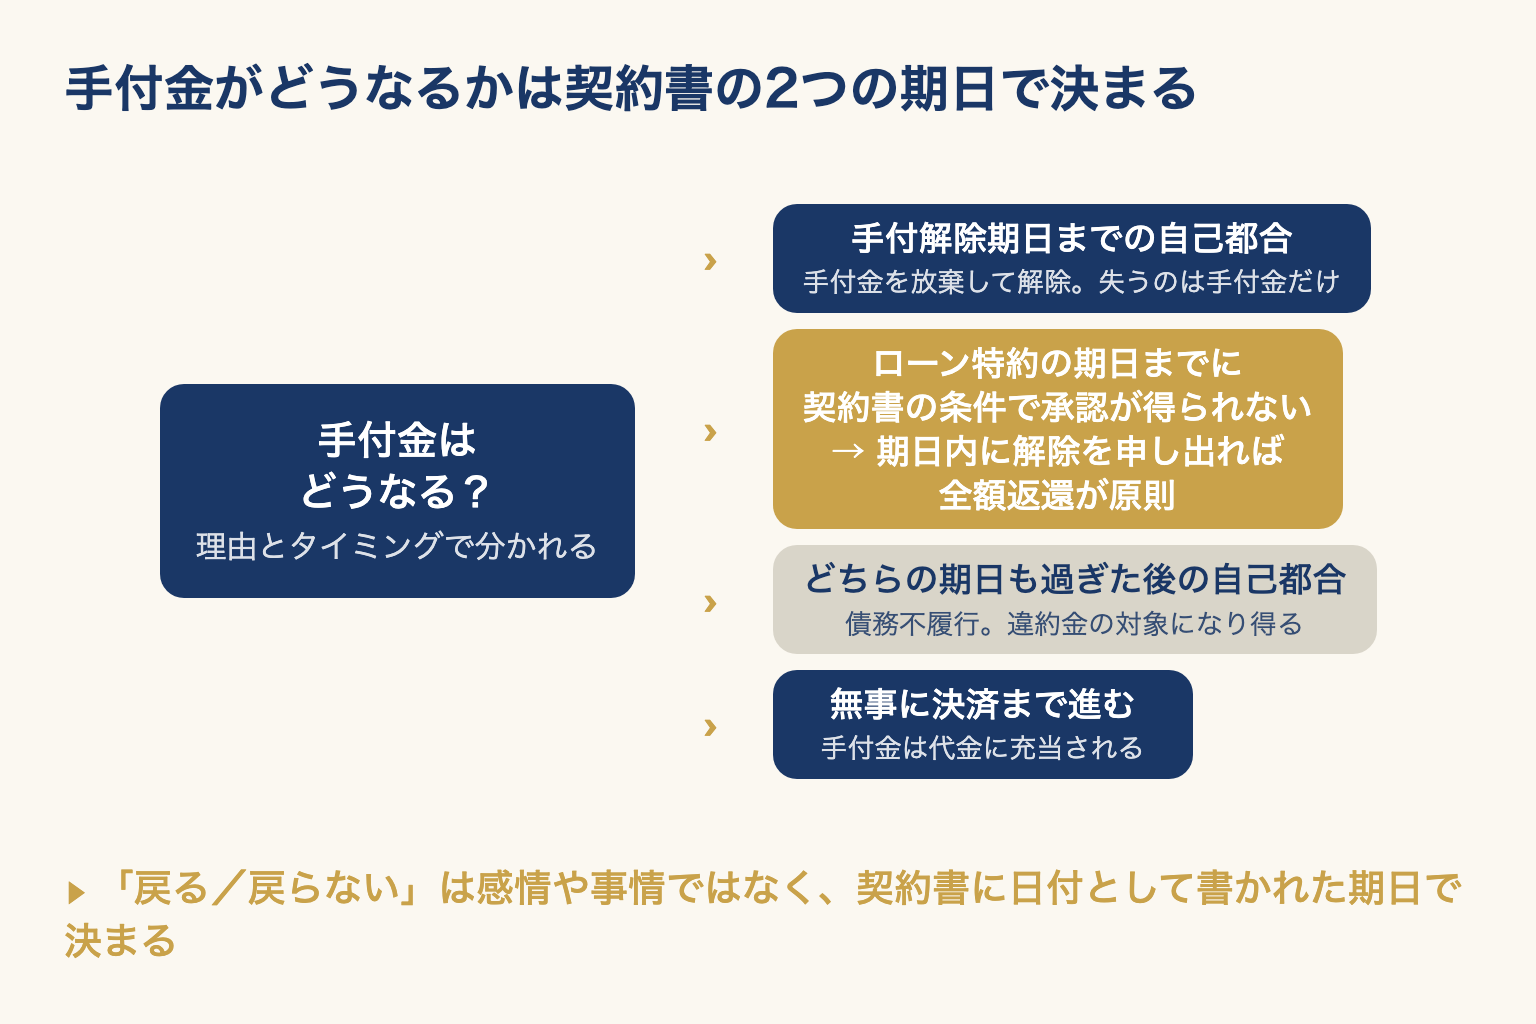
手付金が戻るかどうかは、理由とタイミングで3つに分かれます。
- 契約書に定めた手付解除期日までの自己都合 — 手付金を放棄すれば契約を解除できます。失うのは手付金だけで、それ以上の請求はされません
- ローン特約の期日までに、契約書に記載した金融機関・借入条件で融資の承認が得られなかった場合 — 期日内に所定の手続き(解除の申し出)をとれば契約は白紙となり、手付金は全額返還されるのが原則です。適用の条件と手続きは契約書の定めによります
- どちらの期日も過ぎたあとの自己都合キャンセル — 債務不履行となり、契約書で定めた違約金(売買代金の1〜2割と定める例が一般的)の対象になり得ます
そして無事に決済まで進めば、手付金は代金に充当されます。「戻る/戻らない」は感情や事情ではなく、契約書に日付として書かれた2つの期日で決まる——ここが最も大切な理解です。それぞれの期日の決め方や日数の目安は、前掲の契約の流れの記事で詳しく扱っています。
③ 保全措置があるのは「売主が不動産会社」のときだけ
払った手付金が守られる仕組みを、保全措置といいます。宅地建物取引業法41条の2は、宅建業者が自ら売主となる完成物件の売買について、手付金等の額が代金の10分の1を超えるとき、または1,000万円を超えるときは、保証委託契約・保証保険契約・指定保管機関への保管といった措置を講じた後でなければ手付金等を受領してはならない、と定めています(1,000万円という額は同法施行令3条の5)。措置が講じられないときは、買主は手付金等の支払いを拒むことができます。
問題は、個人が売主で不動産会社が仲介する取引には、この保全措置が適用されないことです。中古マンションの多くはこの形なので、手付金は売主個人へ直接渡ります。だからこそ、契約前に「売主は誰か」を重要事項説明書と契約書で確認し、業者売主なら保全措置の要否と方法を、個人売主なら受領方法(誰の口座か、領収書は誰の名義か)を仲介会社に確認してください。
未完成物件(新築の青田買いなど)は同法41条が適用され、基準が代金の5%超または1,000万円超と厳しくなります。完成済みの中古マンションは10分の1(=10%)基準です。混同しやすいので、条件を聞くときは「完成物件の基準で」と添えると話が早くなります。
相場より高い・低い手付金を求められたときの考え方
手付金の額は合意で決まる以上、交渉の余地があります。申込書に手付金額を記入する段階が、希望を伝える最初のタイミングです。
相場より高い手付金を求められる背景には、売主側の事情があります。住み替えで資金計画が厳密に決まっている、複数の申込があって確実に決まる相手を選びたい、業者売主で社内の基準がある、といったケースです。買主の側から見ると、高い手付金は「降りるコストが高い契約」を意味します。ローン特約が効く範囲(契約書に記載した条件で審査に通らなかった場合)なら、期日内の手続きを前提に全額戻りますが、自己都合で翻意したときの負担は重くなります。
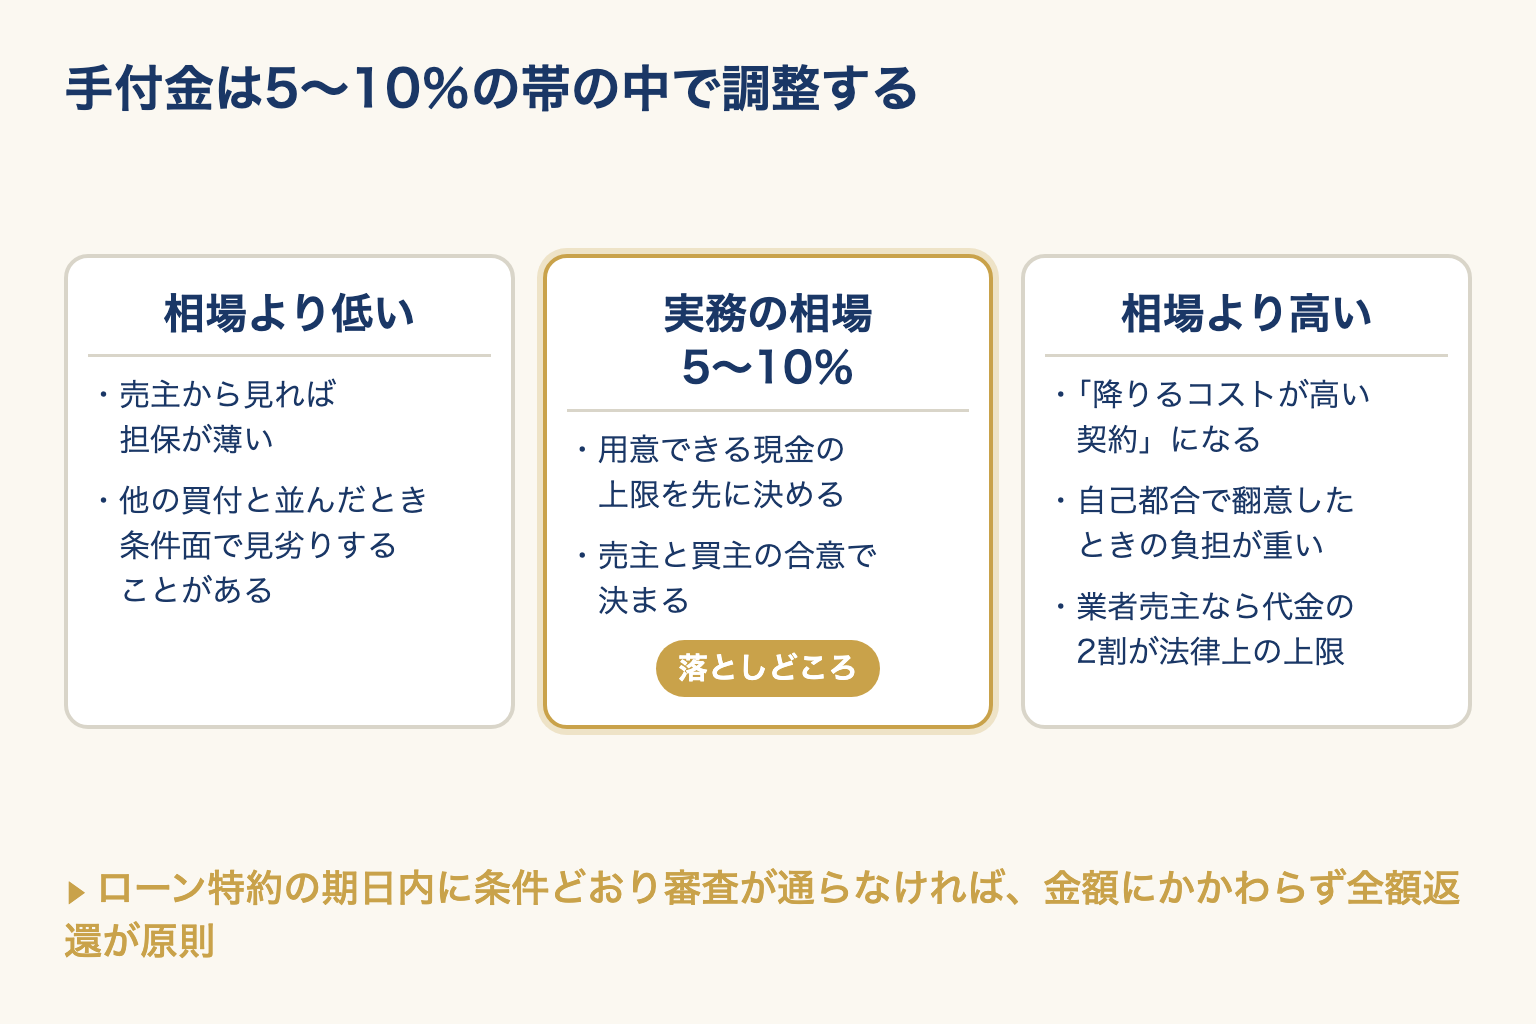
判断するときは、金額の高さそのものより「どの期日まで、何が守られるか」を見てください。ローン特約の期日内に、契約書に記載した条件で審査が通らなければ、手付金がいくらであっても全額返ってくるのが原則です。逆にその期日を過ぎてからの翻意は、手付金の放棄だけでは済まず違約金の話になります。ただし適用条件と手続きは契約書の定めによるので、審査の進め方を途中で変えたいときは必ず先に仲介会社へご相談ください。手付金を上乗せするかどうかは、審査に通る見込みと、契約後に事情が変わる可能性をどう見積もるかの問題です。なお売主が不動産会社の場合は、前述のとおり代金の2割が法律上の上限ですから、それを超える請求があればその時点で確認すべきサインになります。
逆に、相場より大幅に低い手付金を提示すると、売主から見れば担保が薄く、他の買付と並んだときに条件面で見劣りすることがあります。価格の値引きと手付金の減額を同時に求めると、条件全体の印象が弱くなりがちです。価格交渉と組み合わせる際の考え方は中古マンションの値引き交渉で扱っています。
実務的な落としどころは単純です。用意できる現金の上限を先に決め、5〜10%の帯の中で調整する。「手付金は〇〇万円までなら出せます」と早い段階で仲介会社に伝えておけば、申込のタイミングで売主側と条件を整えられます。あとから減額を申し出るより、はるかに通りやすい進め方です。
手付金が用意できない・足りないときの対処
自己資金が薄い場合でも、打つ手はあります。順に挙げます。
- 金額そのものを相談する — 下限の定めはないので、売主が納得すれば5%を下回る設定もあり得ます
- 契約日のタイミングを調整する — 賞与や定期預金の満期を待てないか、仲介会社を通じて売主に相談します
- 親族からの資金援助を検討する — 贈与か貸借かで税務上の扱いが変わるため、進める前に税務署や税理士へご確認ください
- 諸費用全体を見直す — 手付金以外の初期費用を圧縮できれば、手元現金の配分に余裕が生まれます
たとえば3,000万円の物件で、自己資金が180万円だとします。5%なら150万円なので契約自体は可能ですが、印紙代や引っ越し費用まで考えると手元がほぼ空になります。このとき最初に検討したいのは、手付金を下げる交渉よりも、契約日を1〜2か月あとへずらせないかという相談かもしれません。売主にも引き渡し時期の都合があるので通るとは限りませんが、「手付金が出せないから見送る」と決める前に確かめる価値はあります。
一方で、避けていただきたいのがカードローンやフリーローンで手付金を作ることです。住宅ローンの審査では他の借入が返済負担率に算入されるのが一般的で、直前の新規借入は審査に影響し得ます。手付金を用意するために本体のローンが通らなくなっては本末転倒です。
そして何より大切なのが、早く言うこと。申込前であれば売主との調整余地がありますが、契約日の直前に打ち明けられても打てる手はほとんど残っていません。諸費用も含めた初期費用の全体像は中古マンション購入の諸費用にまとめていますので、資金計画の全体を先に把握しておくことをおすすめします。
手付金の相談は、物件が決まってからではなく物件を探し始める段階でしておくのが理想です。用意できる現金の額が分かっていれば、仲介する側も「この価格帯なら手付金はこのあたりで着地しやすい」という前提でご紹介できます。予算を明かすと選べる物件が減るのではと心配される方もいますが、実際は逆で、条件の合わない物件に時間を使わずに済みます。
よくある質問
現金持参が長く一般的でしたが、事前の銀行振込に対応する仲介会社もあります。ただし売主の意向や会社の運用によるので、申込の段階で確認してください。振込の場合は着金確認の時間が必要なため、契約日の前営業日までに手続きを求められることがあります。当日に現金を持参する場合は、金融機関での引き出しに事前予約が要る金額かどうかも確認しておくと安心です。
いいえ、性質が違います。仲介手数料や登記費用は物件価格とは別に出ていく費用なのに対し、手付金は売買代金の一部に充当されるため、総支払額を増やすものではありません。ただし契約日に用意する現金という意味では、手付金・印紙代・(会社によっては)仲介手数料の半金が同じ日に重なります。
手付金なしの契約が法律で禁じられているわけではありませんが、実務ではほとんど例がありません。金額は合意で決まるので、まずは用意できる額を仲介会社に伝えて相談してください。申込の前に伝えれば、売主との条件調整に持ち込める可能性があります。
売買契約の当日に、売主へ支払います。仲介会社は間に立つだけで、受け取るのは売主です(業者売主で保全措置が必要な場合は、指定保管機関が代理受領する形もあります)。領収書は売主名義で発行されるのが原則なので、契約の場でその場で受け取り、金額と名義を確認してください。
まとめ——相場と性質が分かれば、資金計画に無理なく組み込める
手付金は聞き慣れない言葉ですが、中身は「契約の本気度を示し、降りるときの精算額にもなる、代金の前払い」です。ここまでの要点をまとめます。
- 相場は物件価格の5〜10%。3,000万円なら150万〜300万円。法定の割合ではなく売主との合意で決まる
- 住宅ローンは決済日実行なので使えない。契約日までに自己資金で用意する
- 戻る・戻らないは手付解除期日とローン特約期日で決まる。決済まで進めば代金に充当される
- 保全措置があるのは売主が宅建業者のときだけ。個人売主の仲介取引は対象外なので、売主が誰かを必ず確認する
- 足りないときは申込前に相談。カードローンで作るのはローン審査に響き得るので避ける
手付金は初期費用の一部にすぎません。仲介手数料・登記費用・ローン諸費用・購入後の税金まで含めた全体像を先に押さえておくと、いくら貯めておけばいいかがはっきりします。物件価格を当てはめるだけで概算が出せる早見表もご用意していますので、あわせてご覧ください。
この記事は手付金に関する一般的な説明です。実際の金額・支払い方法・期日の設定は個々の契約で異なりますので、契約条件の詳細は仲介を担当する不動産会社にご確認ください。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。