マンション購入の維持費はいくら?管理費・保険を解説【2026】
「ローンの月々は分かった。でも、それ以外に毎月いくら出ていくんでしょうか」。管理費と修繕積立金の額は図面に書いてあります。ただ、それが高いのか安いのか、将来上がるのかまでは書いてありません。
マンションを買ったあと、ローンとは別に毎月かかる固定費は管理費・修繕積立金・固定資産税(月割り)・保険料の4つです。国土交通省の令和5年度調査では、月/戸当たりの平均は修繕積立金が13,054円・管理費が11,503円で、この2つだけで月2万円台になります。ただし金額は総戸数や築年数で大きく変わり、修繕積立金は将来上がる前提で設定されていることが珍しくありません。
- 毎月かかるのは4種類
- 積立金は将来上がる
- 前の所有者の滞納も引継ぎ
マンション購入後の維持費はいくら?月々の内訳を先に
先に結論をお伝えします。マンションを買ったあと、住宅ローンの返済とは別に毎月出ていく固定費は、①管理費 ②修繕積立金 ③固定資産税(年払いを月割りにした額) ④火災保険・地震保険の保険料——この4つです。
金額の目安は、国土交通省がおおむね5年ごとに行っている「マンション総合調査」で分かります。令和5年度(2023年度)調査での月/戸当たりの平均は、修繕積立金が13,054円、管理費が11,503円でした(いずれも駐車場使用料等からの充当額を除く額)。この2つだけで月2万円台になり、ここに固定資産税の月割りと保険料が乗ります。
ただし、これは全国の平均です。同じ「月2万円台」でも、総戸数の多い大規模マンションと、エレベーターのある小規模マンションでは中身がまったく違います。
維持費の4本柱と、それぞれの確認先
- 管理費 — マンションを今年1年きちんと動かすための経費
- 修繕積立金 — 十数年ごとの大規模修繕に向けて管理組合がためるお金
- 固定資産税・都市計画税 — 不動産を持っていることにかかる市町村の税金
- 火災保険・地震保険 — 専有部分と家財の損害に備える保険料
| 毎月かかるもの | 性質 | 金額はどこで分かるか |
|---|---|---|
| 管理費 | 今年使い切る経費 | 販売図面に月額が記載 |
| 修繕積立金 | 将来のための積立 | 販売図面に月額が記載 |
| 固定資産税・都市計画税 | 年4回に分けて納めるのが一般的 | 売主の課税明細書・市税事務所 |
| 火災保険・地震保険 | 年払い・長期一括払いが多い | 保険会社・代理店の見積り |
この表で押さえておきたいのは、管理費と修繕積立金は販売図面に月額が書いてあるということです。つまり、気になる物件が1件でも見つかった時点で、平均値を調べるより先に実額が分かります。 固定資産税の考え方は中古マンションの固定資産税はいくら?で、購入時に一度だけかかる費用は中古マンションの諸費用で扱っています。
なぜ管理費と修繕積立金を分けて考える必要があるのか
毎月同じ口座から一緒に引き落とされるので、この2つは1つの支出のように見えます。それでも分けて考えるのは、理由が2つあるからです。お金の性質が違うこと。そして、将来の変わり方が違うことです。
管理費は「今年使うお金」、修繕積立金は「将来のためにためるお金」
管理費は、清掃・設備点検・管理員の人件費・共用部の電気代など、そのマンションを今年1年きちんと動かすための費用です。基本的に、その年のうちに使い切ります。
修繕積立金は違います。外壁の塗り替え、屋上防水、給排水管の更新、エレベーターの交換——十数年ごとにまとまって発生する工事に備えて、管理組合が貯金していくお金です。
この2つは会計上も分けるのが原則で、令和5年度の調査では管理費と修繕積立金の区分経理がされている管理組合が90.1%でした。同じ引き落としに見えて、中身は「経費」と「積立」という別のものです。
ローンの返済額は固定できても、維持費は将来変わる
全期間固定金利のローンなら、毎月の返済額は借入期間中ずっと変わりません。維持費はそうではありません。
管理費は、管理会社との委託契約の見直しや、人件費・電気代の上昇を受けて改定されることがあります。修繕積立金は、それ以上に変わります。長期修繕計画を見直すたびに、必要額が計算し直されるからです。
だから「いまの月々」だけで家計を組むと、あとで足りなくなることがあります。見ておきたいのは、上がったあとの月々。 この見方を持っているかどうかで、10年後の余裕がだいぶ変わります。
管理費は何に使われる?月額が高くなりやすい条件
管理費の使い道
管理費は、おおむね次のような支出に充てられています。
- 管理員・コンシェルジュの人件費
- 共用部分の清掃
- エレベーター・給水ポンプ・消防設備などの点検・保守
- 共用部分の電気代・水道代
- 管理会社への委託費
- 共用部分にかける損害保険料、管理組合の運営費
令和5年度の調査では、基幹事務を含め管理事務のすべてをマンション管理業者に委託している管理組合が72.9%でした。つまり多くのマンションでは、管理費から管理会社への委託費が支払われているということです。
総戸数が少ないマンションほど、1戸あたりが重くなる
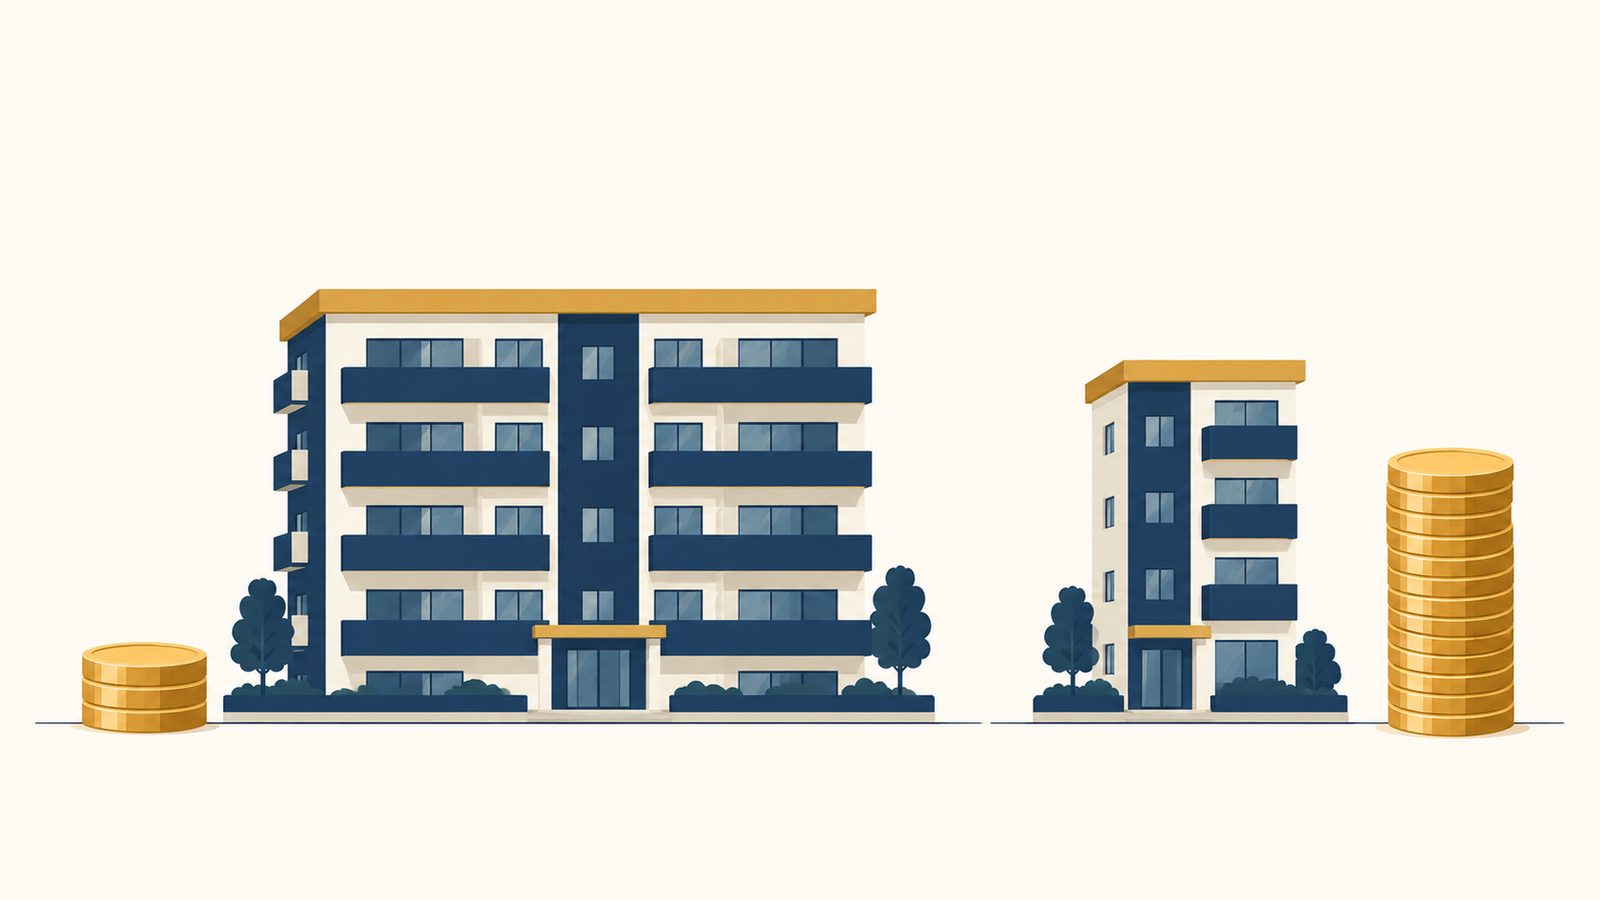
ここは見落とされやすいところです。令和5年度の調査では、駐車場使用料等からの充当額を含む月/戸当たりの管理費の総額の平均は17,103円でしたが、総戸数規模が大きくなるほど低くなる傾向が示されています。
理由は単純で、エレベーターの保守費も管理員の給与も、戸数で割るからです。50戸で割るのと300戸で割るのでは、1戸あたりの負担が変わります。
管理費が高めになりやすいのは、次のような条件がそろった物件です。
- 総戸数が少ない — 固定的な費用を割る頭数が少ない
- 管理員が常駐・日勤 — 巡回より人件費がかかる
- 設備が多い — エレベーター、機械式駐車場、オートロック、宅配ボックス
- 共用施設がある — ラウンジ、ゲストルーム、キッズルームなど
高いこと自体が悪いわけではありません。管理員が毎日いて共用部がきれいに保たれているマンションは、その分のお金がかかっています。確かめたいのは「高いか安いか」ではなく「何にいくら使っているか」で、それは管理組合の収支報告書を見れば分かります。
修繕積立金は将来上がる?築年数との関係
上がります。より正確に言えば、「上がる前提で設定されている物件が珍しくない」というのが実情です。
平均額そのものが上がってきている
月/戸当たりの修繕積立金の額の平均は、平成30年度調査の11,243円から、令和5年度調査で13,054円へ増えています(駐車場使用料等からの充当額を含む総額では12,268円→13,378円)。工事費の上昇を受けて、計画の見直しのたびに必要額が上がっているということです。
新しいマンションほど、いまの金額は低い
同じ令和5年度調査の完成年次別の内訳では、平成27年(2015年)以降に完成したマンションの月/戸当たり修繕積立金の額の平均は、全体の平均を下回っています。
築浅の物件の積立金が安く見えるのは、そのマンションが割安だからではありません。まだ引き上げの途中だからという見方ができます。
国土交通省の「マンションの修繕積立金に関するガイドライン」(平成23年4月策定・令和6年6月改定)は、当初の積立額を抑えて段階的に値上げしていく方式(段階増額積立方式)について、「将来にわたって安定的な修繕積立金の積立てを確保する観点からは、均等積立方式が望ましい方式といえます」としています。そのうえで、段階増額積立方式を採る場合の引上げの考え方として、計画の初期額は基準額の0.6倍以上、計画の最終額は基準額の1.1倍以内という目安を示しました。
裏を返せば、初期の金額が、本来必要な水準の6割程度から始まる計画も、国交省の目安の範囲内でありうるということです。
いま見ている物件の修繕積立金が高いのか安いのかを判定したい方は、修繕積立金が高い中古マンションは買っていい?をお読みください。国交省ガイドラインの専有面積あたりの単価(円/㎡・月)を使った計算のやり方を解説しています。本記事は「毎月いくら出ていくか」の全体像、あちらは「その積立金の水準は妥当か」の判定です。
火災保険・地震保険はいくらかかる?必須かどうか
4本柱のうち、自分で選べる余地があるのは保険だけです。ただし「入るかどうか」を選べる範囲は、火災保険と地震保険で違います。
火災保険は、ローンを借りるなら実質必須
【フラット35】のご利用条件には、「返済終了までの間、借入対象となる住宅については、火災保険(損害保険会社等の火災保険または法律の規定による火災共済)に加入していただきます」と明記されています(※2026.4.1現在)。民間の金融機関でも、火災保険への加入を融資の条件にするのが一般的です。
担保になっている建物が焼けてしまえば、返済の裏付けがなくなるためで、借りる側としては実質的に選べないと考えておくのが現実的です。
地震保険は任意だが、単独では入れない
地震保険は扱いが違います。財務省の説明では、地震保険は「火災保険に付帯する方式での契約となりますので、火災保険への加入が前提」とされています。単独では契約できません。
保険金額は、火災保険の保険金額の30%〜50%の範囲内で決めることができ、建物は5,000万円、家財は1,000万円が限度です。保険料は、居住用建物および家財を収容する建物の構造、所在地により算出されます。鉄筋コンクリート造のマンションと木造の戸建てでは、同じ保険金額でも保険料が変わるということです。
加入するかどうかは任意です。 ただし地震・噴火またはこれらによる津波を原因とする損害は火災保険では補償されないため、入らないという選択は、そのリスクを自分で持つという意味になります。
マンションで保険をかけるのは「専有部分」
マンションの場合、区分所有者がかける火災保険の対象は、専有部分(室内の内装・設備)と家財です。外壁や廊下といった共用部分は、管理組合が管理費の中から保険をかけています(共用部分に地震保険を付けるかどうかも、管理組合の判断です)。戸建てと同じ感覚で建物全体の保険金額を設定する必要はありません。 ここを取り違えると、必要のない保険料を払い続けることになります。
保険料は、構造・所在地・保険期間・特約の組み合わせで変わります。一般的な相場を調べるより、物件が決まってから2〜3社の見積りを取るほうが確実です。
滞納するとどうなる?中古では「前の所有者の滞納」も引き継ぐ
ここが、中古マンションを買う方にいちばんお伝えしたい点です。
管理費の滞納には、法律上の強い回収手段がある
建物の区分所有等に関する法律(区分所有法)第7条は、管理者や管理組合法人が区分所有者に対して持つ債権について、その区分所有権および建物に備え付けた動産の上に先取特権を有すると定めています。しかもこの先取特権は、優先権の順位と効力について「共益費用の先取特権とみなす」とされています。
管理費・修繕積立金の滞納は、「催促されるだけ」では済まないということです。
前の所有者の滞納は、買った人に請求できる
さらに同法第8条は、第7条第1項の債権は「債務者たる区分所有者の特定承継人に対しても行うことができる」と定めています。特定承継人とは、その住戸を買った人のことです。
前の所有者が滞納していた管理費・修繕積立金は、買主に対して請求できる。 これは管理組合ごとの運用ではなく、法律に書かれていることです。
そして、これは他人事ではありません。令和5年度(2023年度)の調査では、管理費・修繕積立金を3か月以上滞納している住戸があるマンションは30.1%——およそ3割でした。しかも築年数が古いマンションほどこの割合は高くなる傾向で、昭和59年(1984年)以前に完成したマンションでは43.5%(滞納なし50.0%・不明6.5%。昭和49年以前・〜昭和54年・〜昭和59年の3区分を合算した当社算出値・n=308)まで上がります。築年数の見方は中古マンションは築何年まで?でも扱っています。
契約前に確かめたいのは2つです。①このマンション全体にどれくらい滞納があるか(他の所有者の未納は、いずれ自分たちの負担増や工事の先送りに回ってきます) ②買う住戸に前の所有者の未納が残っていないか。どちらも管理会社が発行する重要事項調査報告書で分かり、契約前の重要事項説明で書面として示されます。申込前の段階では担当者に「重要事項説明までに確認しておいてください」と伝えておくのが現実的です。
月々は「住居費の総額」で見る
滞納を避ける一番の方法は、最初から無理のない総額で買うことです。当社では、ローン返済額+管理費+修繕積立金+固定資産税の月割り+保険料の月割りを合計した「住居費の総額」が、いまの家賃+少しで収まるかを最初の物差しにしています。
借入可能額の上限で組むと、修繕積立金が上がったときに逃げ場がありません。維持費は、借入額を決めるときに一緒に置いておく数字です。 買うか借りるかで迷っている段階の方は、マンション購入か賃貸か?も参考にしてください。
よくある質問
使う時期が違います。管理費は清掃・設備点検・管理員の人件費など、そのマンションを今年1年動かすための経費で、基本的に使い切ります。修繕積立金は外壁や給排水管の更新といった十数年ごとの大規模修繕に備えた積立です。会計も分けるのが原則で、令和5年度の調査では区分経理をしている管理組合が90.1%でした。
上がる前提で設定されている物件が珍しくありません。月/戸当たりの平均額は平成30年度の11,243円から令和5年度の13,054円へ増えており、令和5年度調査では平成27年以降に完成したマンションの平均が全体平均を下回っています。国交省ガイドラインは、段階増額積立方式を採る場合の引上げの目安として、計画の初期額は基準額の0.6倍以上、最終額は1.1倍以内という考え方を示しています。いまの金額ではなく、上がったあとの金額で資金計画を立ててください。
火災保険は、ローンを借りるなら実質必須です。【フラット35】では返済終了までの間、借入対象の住宅について火災保険に加入することが条件とされています(※2026.4.1現在)。地震保険は任意ですが、火災保険に付帯する形でしか契約できず、単独では入れません。保険金額は火災保険の保険金額の30%〜50%の範囲内(建物5,000万円・家財1,000万円が限度)です。
月額は販売図面に記載されています。ただし分からないのは「これから上がるのか」「滞納がないか」「積立が足りているか」の部分です。これらは管理会社が発行する重要事項調査報告書に載っており、通常は契約の準備段階で仲介会社が取得します。申込前に自分で取り寄せることはできないため、担当者に確認を依頼しておき、契約前の重要事項説明で書面と照合してください。
まとめ——維持費はローン以外の「もう1つの月々」
- 毎月かかるのは4種類 — 管理費・修繕積立金・固定資産税の月割り・保険料。平均では管理費と修繕積立金だけで月2万円台です
- 管理費は「経費」、修繕積立金は「積立」 — 同じ引き落としでも性質が違い、変わり方も違います
- 修繕積立金は上がる前提のことが多い — 築浅で安いのは、値上げがまだ来ていないだけかもしれません
- 前の所有者の滞納は買主に請求できる — 区分所有法第8条。契約前に住戸とマンション全体の両方を確認します
維持費は、物件を1件見つければ図面で月額が分かります。そこからもう一歩、「上がったあとはいくらか」「滞納はないか」まで確かめておけば、買ったあとで慌てることはほとんどありません。 管理費と修繕積立金は、削るための数字ではなく、そのマンションがきちんと維持されているかを読むための数字でもあります。
この記事は制度と統計の一般的な説明です。検討中の物件の管理費・修繕積立金の実額と滞納・値上げの有無は管理会社および仲介会社に、固定資産税の具体的な税額は市税事務所に、火災保険・地震保険の保険料と補償内容は保険会社・代理店に、融資の条件となる保険の範囲は借入先の金融機関にご確認ください。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。