不動産売却の税金はいくらかかる?計算3ステップ【2026年版】
売却を考えはじめて、最初に不安になるのが税金です。「4,500万円で売れたとして、そこから何百万円も持っていかれるのでは」——。ご相談の場でも、売却価格そのものに税金がかかると思っておられる方は少なくありません。手元にいくら残るのか分からないまま、売るかどうかを決めるのは落ち着かないものです。
不動産売却の税金は、売却価格ではなく「利益(譲渡所得)」にかかります。利益は売却価格−取得費−譲渡費用で計算し、利益が出なければ譲渡所得税はゼロです。税額は①利益を計算する ②所有期間で税率を確認する ③使える特例を確認するの3ステップで見当がつきます。所有期間が5年以下なら39.63%、5年超なら20.315%。自宅なら3,000万円の特別控除で譲渡所得税がゼロになるケースもあります。
- 譲渡所得税は利益に課税
- 5年で税率がほぼ倍に
- 自宅は3000万円控除
不動産売却の税金は「利益が出たときだけ」かかる
先に結論をお伝えします。不動産を売ったときの中心になる税金は譲渡所得税で、これは売却価格ではなく「利益」にかかります。4,500万円で売れても、その4,500万円に税率を掛けるわけではありません。買ったときの金額(取得費)と売るためにかかった費用(譲渡費用)を差し引いて、残った利益にだけかかります。買ったときより安く売った場合は、多くのケースで譲渡所得税はかかりません。ただし建物の取得費は年数に応じて目減りするため、購入価格を下回っていても利益が出ることがあります(ステップ①で説明します)。
- 税金がかかるのは利益(譲渡所得)であって、売却価格ではない
- 利益が出なければ譲渡所得税はかからない
- 譲渡所得税とは別に、印紙税など少額の税金が数万円かかる
売却でかかる税金の全体像
「売却の税金」とひとくくりに言われますが、中身は性質の違う4つで、金額の桁もまるで違います。
| 税金の種類 | 何にかかるか | 金額の目安 |
|---|---|---|
| 譲渡所得税(所得税+復興特別所得税+住民税) | 売却で出た利益 | 利益の20.315%または39.63%。金額の中心 |
| 印紙税 | 売買契約書 | 1,000万円超5,000万円以下の契約で1万円(軽減後) |
| 登録免許税 | 抵当権抹消などの登記 | 不動産1個につき1,000円 |
| 消費税 | 事業者が事業として行う売買 | 個人が自宅を売る場合はかからない |
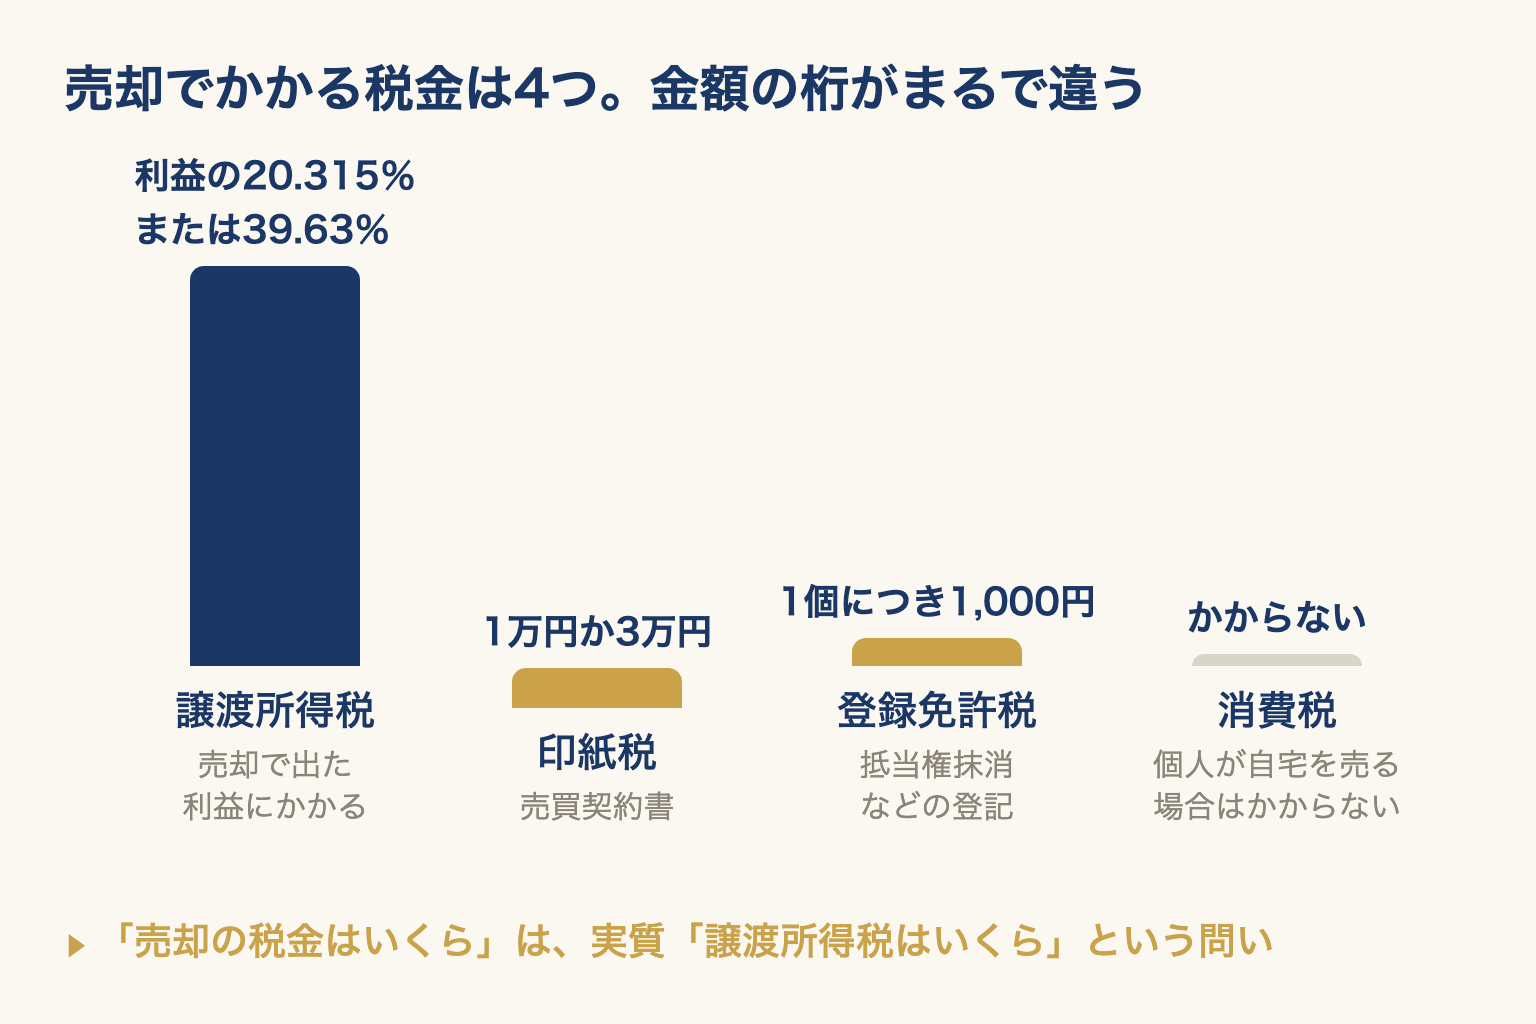
譲渡所得税だけが「利益の何%」という掛け算で決まるため、人によって0円にも数百万円にもなります。「不動産売却の税金はいくらか」という問いは、実質的に「譲渡所得税はいくらか」という問いだとお考えください。
税額を決める3ステップ
譲渡所得税の額は、次の3ステップで決まります。
- ステップ① 譲渡所得(利益)を計算する — 売却価格から取得費と譲渡費用を引く
- ステップ② 所有期間で税率を確認する — 5年以下か5年超かで税率がほぼ倍違う
- ステップ③ 使える特例がないか確認する — 自宅なら3,000万円控除でゼロになることも
多いのは、①だけを見て「1,500万円も値上がりしたから税金が怖い」と考えてしまうケースです。③まで進めば、自宅なら税額がゼロになることもあります。
なぜ税額が人によってこれほど違うのか
同じ「4,500万円で売却」でも、税金が0円の方と300万円を超える方がいます。理由は3つあります。
理由①:利益がプラスかマイナスかで天と地の差
いちばん大きいのは、そもそも利益が出ているかどうかです。譲渡所得税は利益に対する税金なので、マイナスなら税率が何%であろうと税額はゼロになります。
大阪市の中古マンションは値上がりが続いています。近畿圏不動産流通機構(近畿レインズ)が2026年7月23日に公表した季刊市況トレンドレポートによると、大阪市の平均成約価格は2026年4〜6月期で4,523万円(前年同期比+8.7%)、前年同期比では2015年10〜12月期から43四半期連続の上昇です。10年以上前に買われたご自宅なら利益が出ている可能性は低くありませんが、購入時期によっては当時の価格に届かないこともあり、ご自身の取得費と照らさないと分かりません。
理由②:所有期間5年の壁で税率がほぼ倍になる
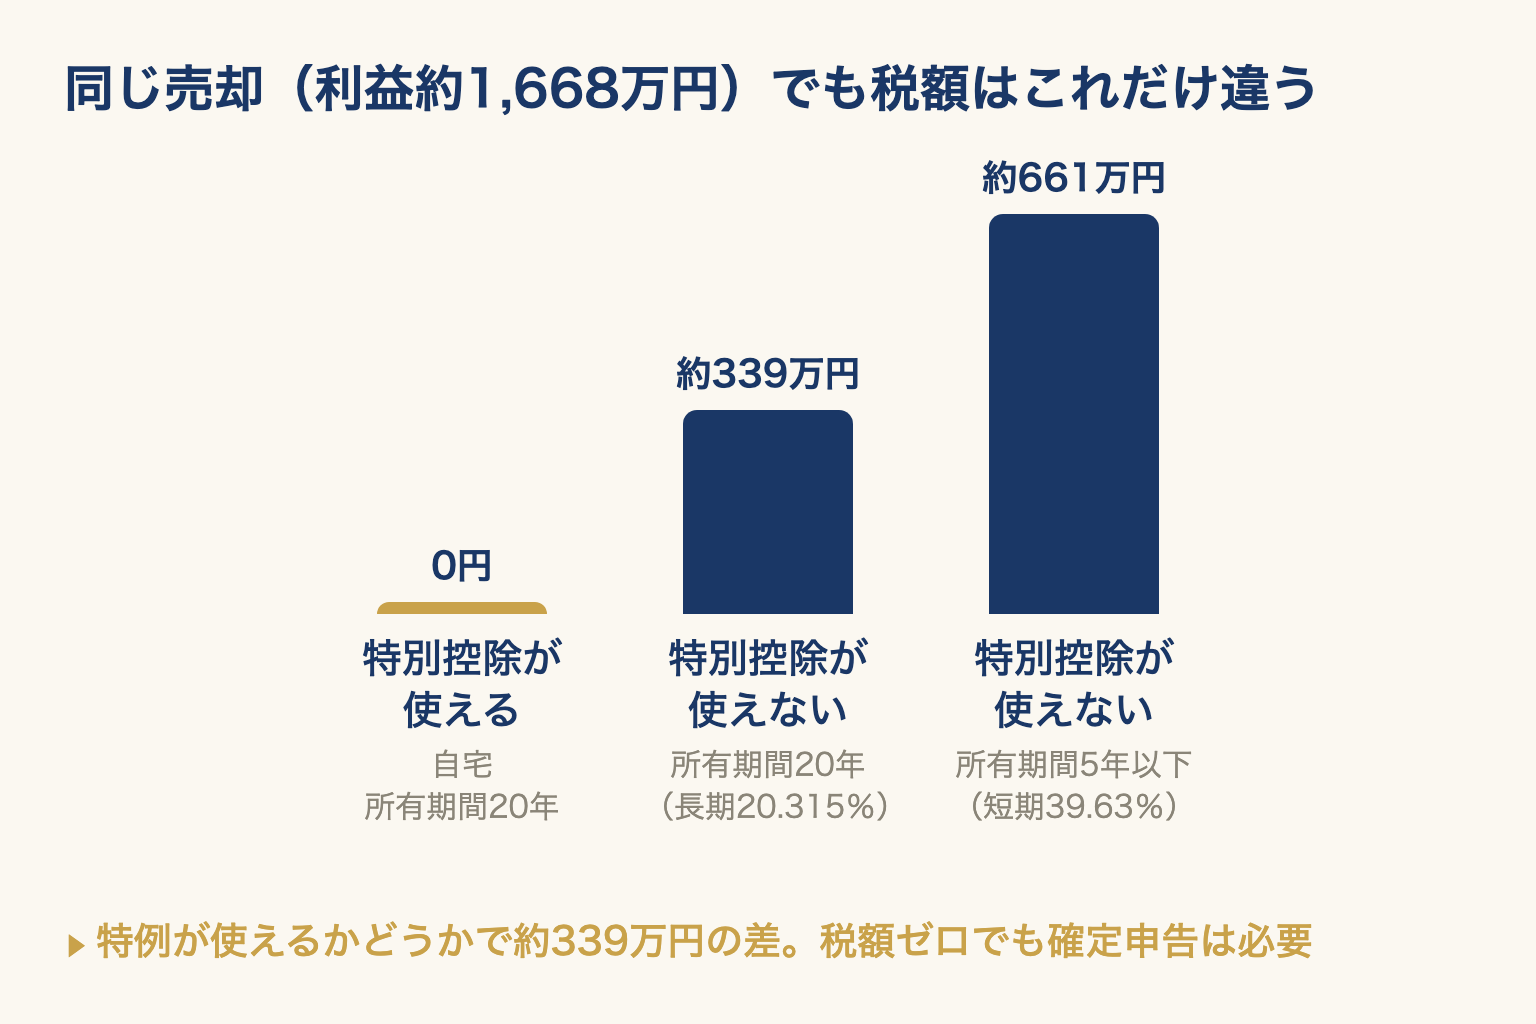
利益が同じでも、所有期間で税率が変わります。5年以下なら39.63%、5年超なら20.315%とほぼ倍。利益が1,668万円なら短期で約661万円、長期で約339万円と、同じ売却で320万円以上の差が出ます。
理由③:自宅か、特例が使えるか
売ったのがご自身の住まい(マイホーム)であれば、譲渡所得から最高3,000万円を差し引ける特別控除があります。利益がその範囲に収まれば譲渡所得税はゼロ。投資用物件や別荘との最大の違いがここです。
逆に、賃貸に出していた物件・相続してから誰も住んでいない実家・親族間での売買などは、この特別控除が使えないか要件の確認が必要です。該当しそうなら、売り出す前に税務署か税理士へご確認ください。
ステップ①:譲渡所得(利益)を計算する
譲渡所得の計算式
国税庁は、譲渡所得を「土地や建物を売った金額(収入金額)から取得費と譲渡費用を差し引いて計算」すると案内しています。
- 譲渡所得 = 売却価格 − 取得費 − 譲渡費用
- 取得費 — 購入代金・購入時の仲介手数料・登記費用など。建物は減価償却費相当額を差し引いた後の金額
- 譲渡費用 — 売るために直接かかった費用。売却時の仲介手数料、売主が負担した印紙税など
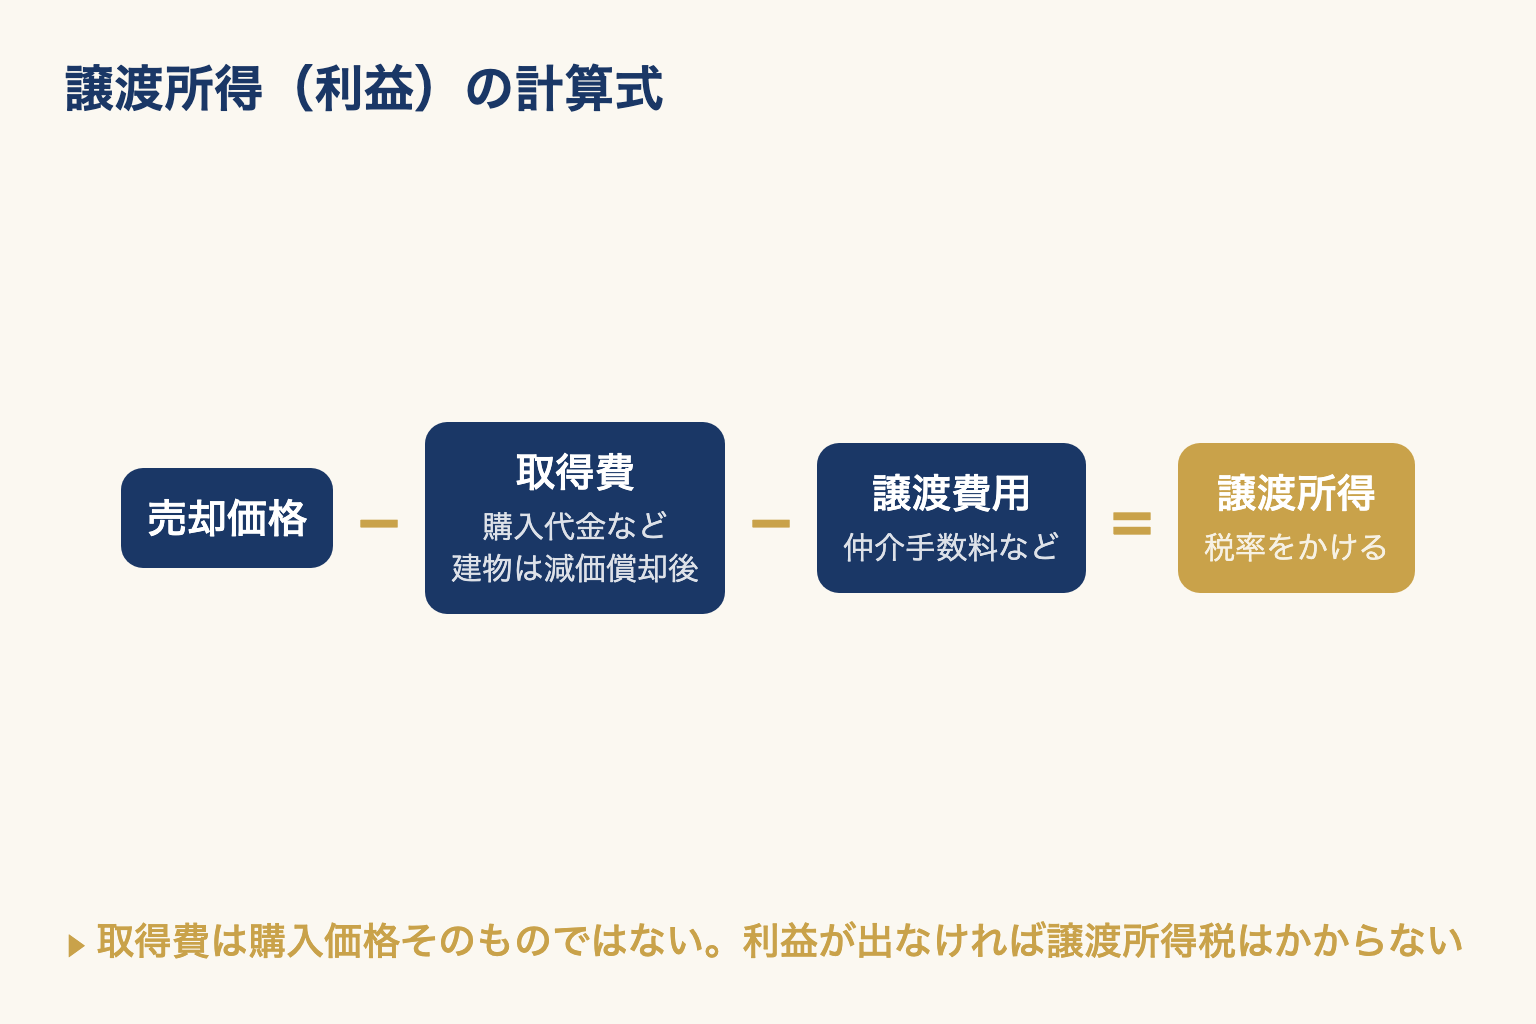
見落としやすいのが、取得費は購入価格そのものではないという点です。建物は年々古くなるため、購入価格から「使った分」を差し引いた金額が取得費になります。国税庁の計算式は「建物の取得価額×0.9×償却率×経過年数=減価償却費相当額」。マイホームなど非事業用の建物では法定耐用年数を1.5倍した年数に対応する償却率を使い、鉄筋コンクリート造の住宅なら47年の1.5倍で70年、償却率は0.015です。
譲渡費用も何でも入るわけではありません。国税庁は仲介手数料・売主負担の印紙税・借家人への立退料などを挙げる一方、「修繕費や固定資産税などその資産の維持や管理のためにかかった費用」はならないと明記しています。売る前に張り替えた壁紙代やその年の固定資産税は差し引けません。
取得費が分からない場合は税額が上がりやすい
購入時の契約書が見つからないと、取得費を証明できません。国税庁は「取得費が分からなかったり、実際の取得費が譲渡価額の5パーセントよりも少ないときは、譲渡価額の5パーセントを取得費(概算取得費)とすることができます」としています。
ただしこれは税額が跳ね上がる道です。4,500万円で売った場合の概算取得費は225万円。実際の取得費(減価償却後)が2,676万円あっても、証明できなければ225万円で計算され、利益が2,400万円以上多く見積もられます。
契約書が見つからなくても、取得費を探す方法はいくつもあります。詳しくは不動産売却の取得費が分からないときの3つの調べ方にまとめました。相続した実家を売る場合は、亡くなった方が買ったときの金額を引き継ぐのが原則です。
ステップ②:所有期間で税率を確認する
短期39.63%・長期20.315%
譲渡所得が出たら、次は税率です。土地建物の譲渡所得はほかの所得と分けて計算され(分離課税)、所有期間で2段階に分かれます。
| 区分 | 所有期間 | 所得税+復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
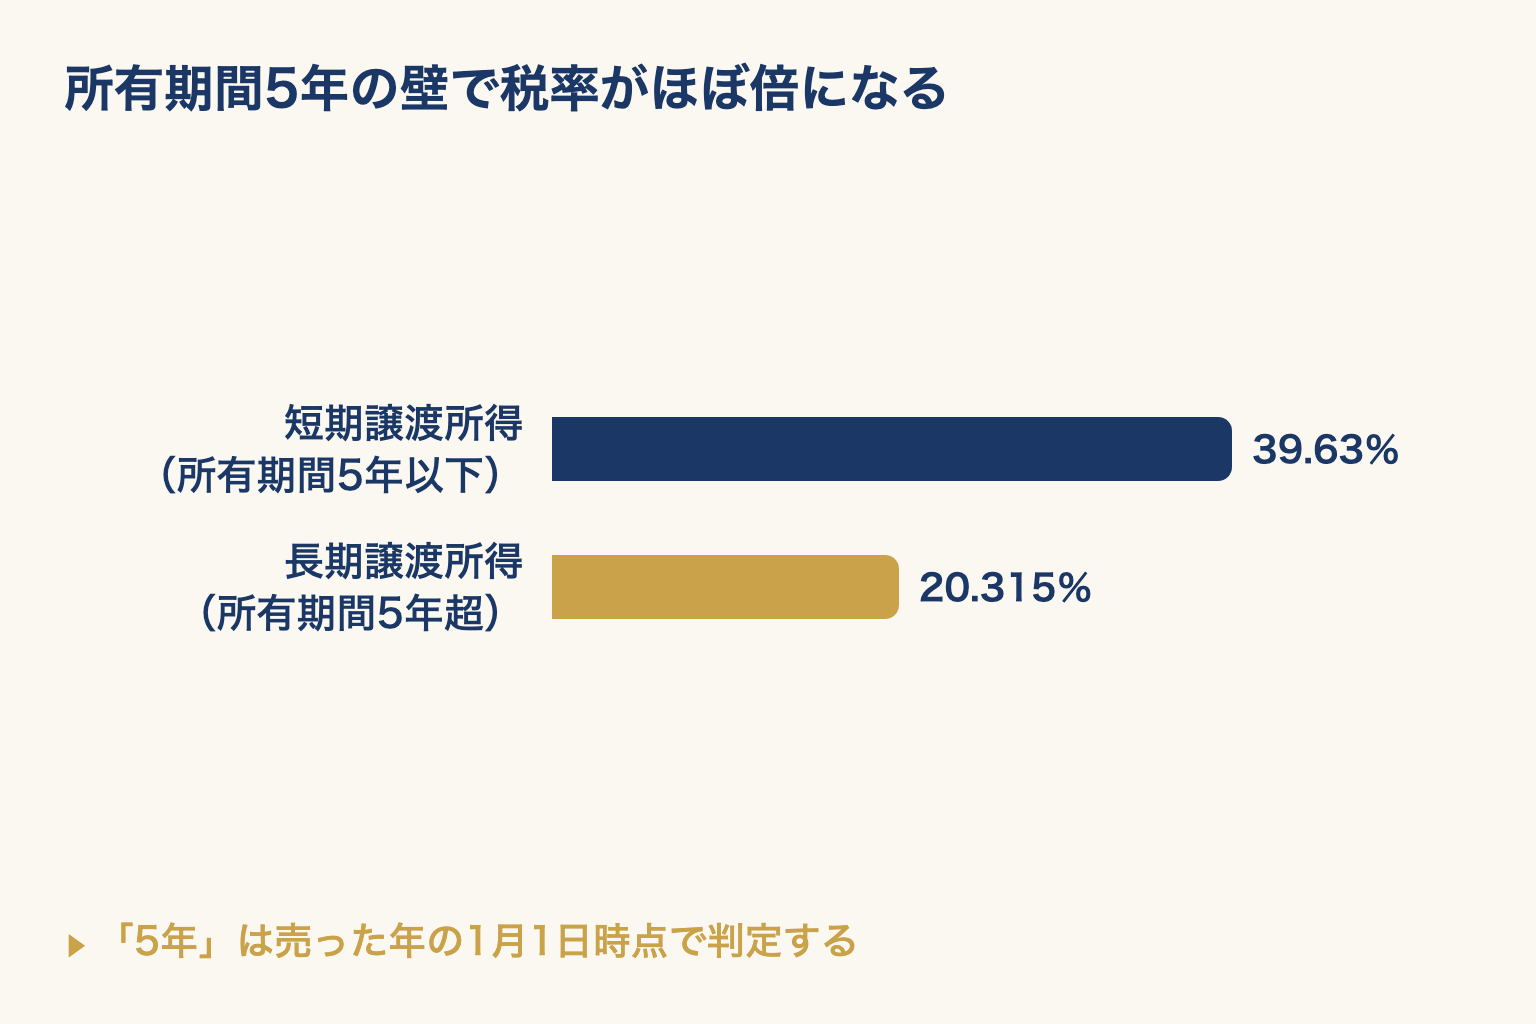
所得税は短期30%・長期15%で、これに復興特別所得税(基準所得税額の2.1%・2013年から2037年までの措置)が上乗せされて30.63%・15.315%になります。住民税は短期9%・長期5%。
住民税は所得税と同時に納めるものではありません。売った翌年に確定申告をすると、その年の6月以降に届く住民税の通知に反映されます。所得税を納めた数か月後に請求が来て驚かれる方が多いので、納税資金は合計額で確保しておいてください。
「5年」は売った年の1月1日で数える
ここが最大の落とし穴です。所有期間は契約日から数えた実際の年数ではなく、「譲渡した年の1月1日において所有期間が5年を超えるか」で判定されます。
たとえば2021年3月に買った物件を2026年12月に売ると、実際には5年9か月保有していても2026年1月1日時点では4年10か月なので短期。同じ5年9か月でも、2020年6月に買って2026年3月に売れば1月1日時点で5年7か月となり長期です。
「買ってから5年経ったから大丈夫」と月単位で数えるのは危険で、購入した年の6年後の1月1日を過ぎているかで見るのが正確です。年末の売却で期間が微妙なら、契約と引き渡しを年明けにずらすだけで税率が半分近くになることがあります。売り出し時期や引き渡し時期のご相談は当社で承ります。税額そのものの判断は、税務署か税理士へご確認ください。
なお相続や贈与で取得した不動産は、亡くなった方や贈与した方が取得した日から数えるのが原則です。相続してすぐ売っても短期になるとは限りません。
ステップ③:使える特例がないか確認する
自宅なら3,000万円特別控除で税金がゼロになることも
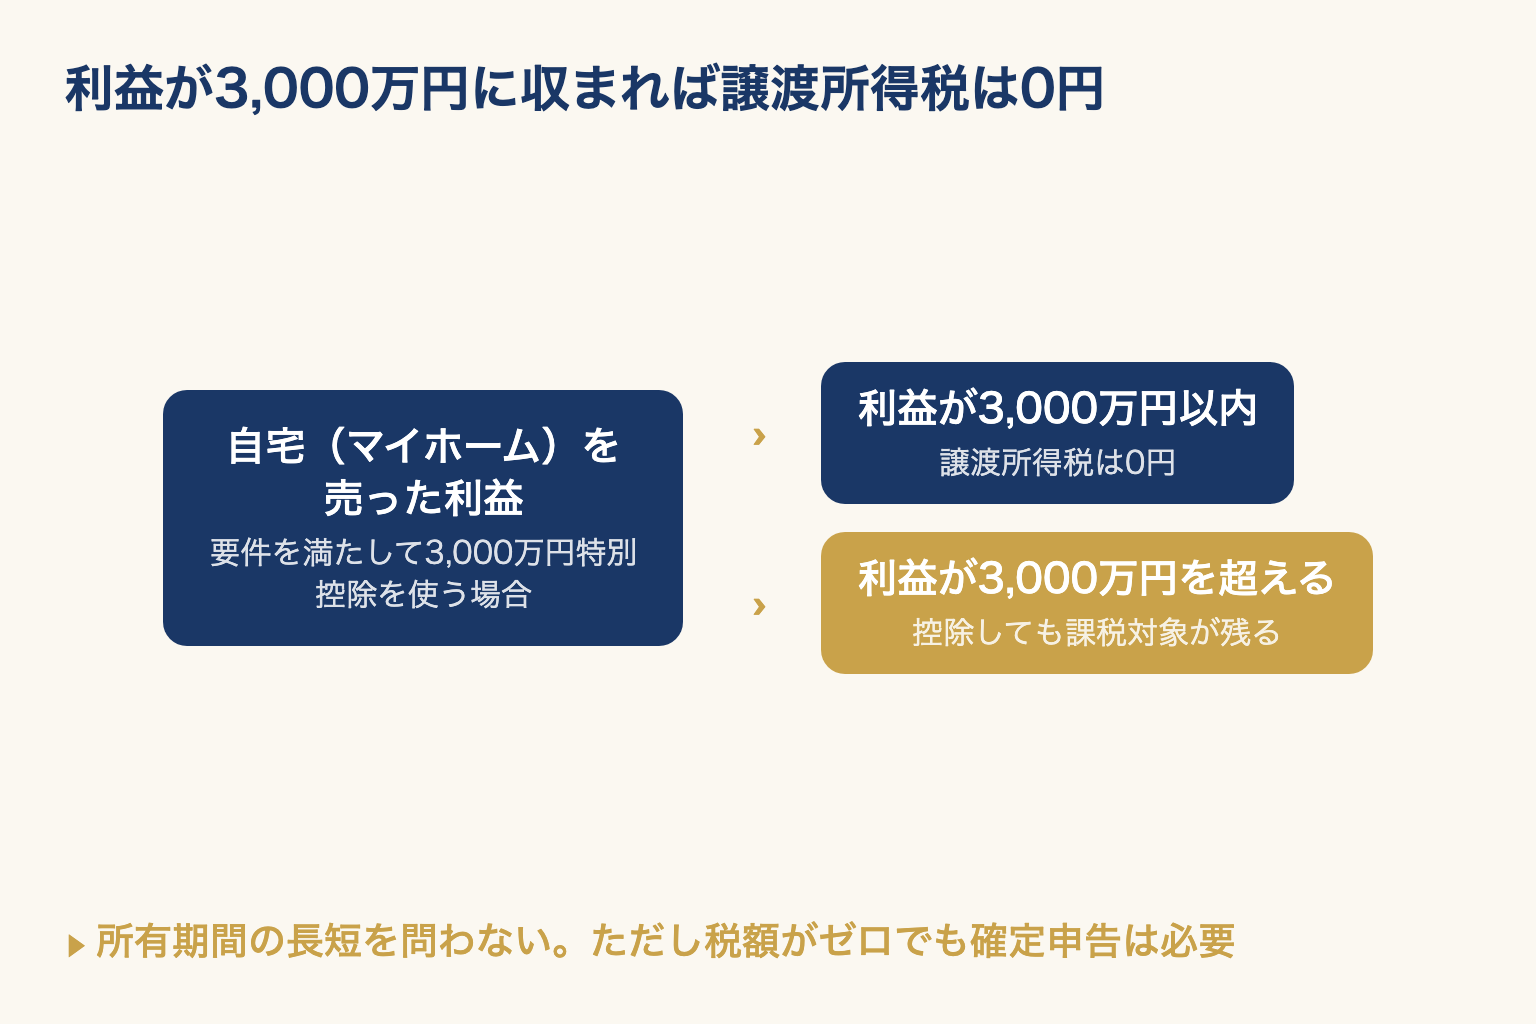
最後に、特例が使えるかを確認します。中心になるのが居住用財産の3,000万円特別控除です。国税庁は「マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除ができる特例があります」と案内しています。
利益が3,000万円以内に収まっていれば譲渡所得税は0円。所有期間を問わないので、短期譲渡(39.63%)に当たるケースでも効きます。利益が3,000万円に収まるかどうかで結論が大きく変わるため、自宅の売却で税金を心配されている方は、まずこの特例が使えるかを確認してください。
主な要件は、自分が住んでいる家屋であること(住まなくなった家なら、住まなくなってから3年を経過する日の属する年の12月31日までの売却)、前年・前々年に同じ特例を受けていないこと、親子や夫婦など特別の関係がある人への売却でないこと、などです。
この特例は要件が細かく、住まなくなってからの期間・家屋を取り壊した場合の扱いなど判断が分かれる点がいくつもあります。ここでは存在と効果の大枠にとどめ、詳細は別の記事で扱う予定です。ご自身が当てはまるかは税務署か税理士にご確認ください。
なお所有期間が10年を超えるマイホームには、控除後の金額にさらに低い税率を適用できる軽減税率の特例もあります(課税長期譲渡所得6,000万円以下の部分の所得税が10%。復興特別所得税と住民税4%を含めた合計は14.21%)。
税額がゼロでも確定申告は必要
見落としが致命的になるのがここです。特例を使って税額がゼロになる場合でも、確定申告は必要です。国税庁も、3,000万円特別控除の適用を受けるには確定申告書に譲渡所得の内訳書などを添えて提出する必要があるとしています。
申告しなければ特例は適用されず、「ゼロだったから申告しなくていい」と考えると特例が使えないものとして課税されることになります。申告と納税は原則として売った年の翌年2月16日から3月15日まで、提出先は所轄の税務署です。
税金に分類されるそのほかの負担
譲渡所得税のほかに税金として支払うものが2つあります。どちらも金額は大きくありません。
印紙税:契約金額で決まる
売買契約書には収入印紙を貼ります。金額は契約価格帯で決まり、不動産の譲渡に関する契約書には軽減措置があります。国税庁によるとこの軽減措置は、平成26年4月1日から令和9年(2027年)3月31日までの間に作成される契約書が対象です。
| 契約金額 | 軽減後の印紙税額 |
|---|---|
| 500万円超〜1,000万円以下 | 5,000円 |
| 1,000万円超〜5,000万円以下 | 1万円 |
| 5,000万円超〜1億円以下 | 3万円 |
| 1億円超〜5億円以下 | 6万円 |
大阪市内のマンション売却なら、1万円か3万円のどちらかに収まるのが一般的です。売主が負担した印紙税は譲渡費用に含められます。
登録免許税:抵当権を抹消する登記に
住宅ローンが残っている場合、売却代金で完済して抵当権を抹消する登記をします。この登記にかかるのが登録免許税で、登録免許税法の別表では登記の抹消は不動産の個数1個につき1,000円(同一の申請書で20個を超える場合は申請1件につき2万円)と定められています。
マンションは建物と敷地をそれぞれ数えるため2,000円程度が一般的です(敷地の筆数が多ければその分増えます)。司法書士に依頼する場合は、これとは別に報酬がかかります。
仲介手数料・司法書士報酬・引っ越し代など税金以外の費用もかかりますが、費用全体の一覧は別の記事で扱います。なお抵当権抹消にかかる費用は、国税庁が挙げる譲渡費用の例に含まれていません。差し引けるか迷う費用は税務署にご確認ください。
具体例で見る税額のイメージ
ここまでの3ステップを、大阪市内の自宅マンションを想定した仮の数字でたどります。条件を明示した試算で、実際の税額は個々の事情で変わります。
- 2006年に3,000万円で購入(内訳:土地1,800万円・建物1,200万円/鉄筋コンクリート造)
- 2026年に4,500万円で売却(所有期間20年=長期譲渡所得)
- 譲渡費用は仲介手数料の上限額と印紙税の合計
ステップ①:譲渡所得を計算する
建物の減価償却費相当額は「1,200万円 × 0.9 × 0.015 × 20年 = 324万円」。建物の取得費は1,200万円−324万円=876万円で、土地1,800万円と合わせて取得費は2,676万円です。譲渡費用は仲介手数料155万1,000円と印紙税1万円で約156万円。
| 項目 | 金額 |
|---|---|
| 売却価格 | 4,500万円 |
| − 取得費(土地1,800万円+建物876万円) | 2,676万円 |
| − 譲渡費用(仲介手数料+印紙税) | 約156万円 |
| = 譲渡所得(利益) | 約1,668万円 |
ステップ②:税率を確認する
所有期間20年なので長期譲渡所得、税率は20.315%です。
ステップ③:特例を確認する
ここで結果が分かれます。
| ケース | 課税される譲渡所得 | 譲渡所得税 |
|---|---|---|
| 3,000万円特別控除が使える(自分が住んでいた自宅) | 1,668万円が全額控除の範囲内 → 0円 | 0円(ただし確定申告は必要) |
| 特別控除が使えない(要件を満たさない場合) | 1,668万円 | 約339万円 |
同じ売却でも、特例が使えるかどうかで約339万円の差が出ます。所有期間が5年以下(短期・39.63%)で特例も使えなければ、税額は約661万円です。①だけを見るのと③まで確認するのとでは、手取りの見通しがまったく違います。
この試算は取得費が分かっている前提です。契約書が見つからず概算取得費5%(225万円)で計算すると譲渡所得は約4,119万円まで膨らみ、3,000万円特別控除を使っても課税対象が残ります。購入時の契約書は、売却を考えはじめた時点で探しておいてください。
よくある質問
譲渡所得がマイナスなら譲渡所得税はかかりません。ただしその損失を給与所得などほかの所得と相殺(損益通算)することは原則できません。例外として、一定の要件を満たすマイホームの売却では損益通算と3年間の繰越控除が認められる特例があります。
原則として売った年の翌年2月16日から3月15日までに、所轄の税務署へ確定申告します。住民税は申告を受けて、その年の6月以降に届く通知に反映されます。特例で税額がゼロになる場合も申告は必要です。
譲渡所得の計算方法・税率・3,000万円特別控除の考え方は同じです。違いは取得費の計算で、建物の減価償却は構造ごとの耐用年数で変わります(鉄筋コンクリート造の住宅なら47年、木造はより短い年数)。戸建ては土地の筆数が多いと抵当権抹消の登録免許税も増えます。
かかりません。消費税の課税対象は「事業者が事業として対価を得て行う資産の譲渡等」で、国税庁は「事業として」を反復・継続かつ独立して行うことと説明しています。個人が住まいを売る行為はこれに当たりません。加えて土地の譲渡はそもそも非課税です。
まとめ:税金は「利益が出たとき」だけ。3ステップで早めに見当をつける
不動産売却の税金は、売却価格ではなく利益にかかります。中心は譲渡所得税で、①譲渡所得を計算する→②所有期間で税率を確認する→③使える特例を確認する、の3ステップで概算がつかめます。
- 税金は売却価格ではなく利益(譲渡所得)にかかる。利益が出なければ譲渡所得税はゼロ
- 所有期間が5年以下は39.63%、5年超は20.315%。判定は「売った年の1月1日時点」
- 自宅なら3,000万円特別控除で税額がゼロになることも。ただし申告しないと適用されない
- 譲渡所得税のほかに印紙税(多くは1〜3万円)・抵当権抹消の登録免許税2,000円程度がかかる
まずはご自宅の購入時の契約書を探すところから始めてください。売却価格の見当がつけば、この3ステップで手取りの目安まで計算できます。ご自身のケースで概算を出したい方には、費用と税金、手元に残る金額を1枚にまとめた早見表もご用意しています。
この記事は制度の一般的な説明です。正確な税額や特例の適用可否は、個々の事情によって変わります。実際の判断は所轄の税務署または税理士にご確認ください。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。