不動産売却でローン残債がある家も売れる?【2026年版】
転勤が決まった、家族が増えた、親の介護が始まった。住み替えを考え始めたとき、多くの方が最初につまずくのが「うちはまだローンが20年以上残っているけれど、そもそも売れるのだろうか」という一点です。査定を頼む前の段階で止まってしまい、動き出せないまま半年が過ぎてしまう。ご相談の場でも、よくうかがう話です。
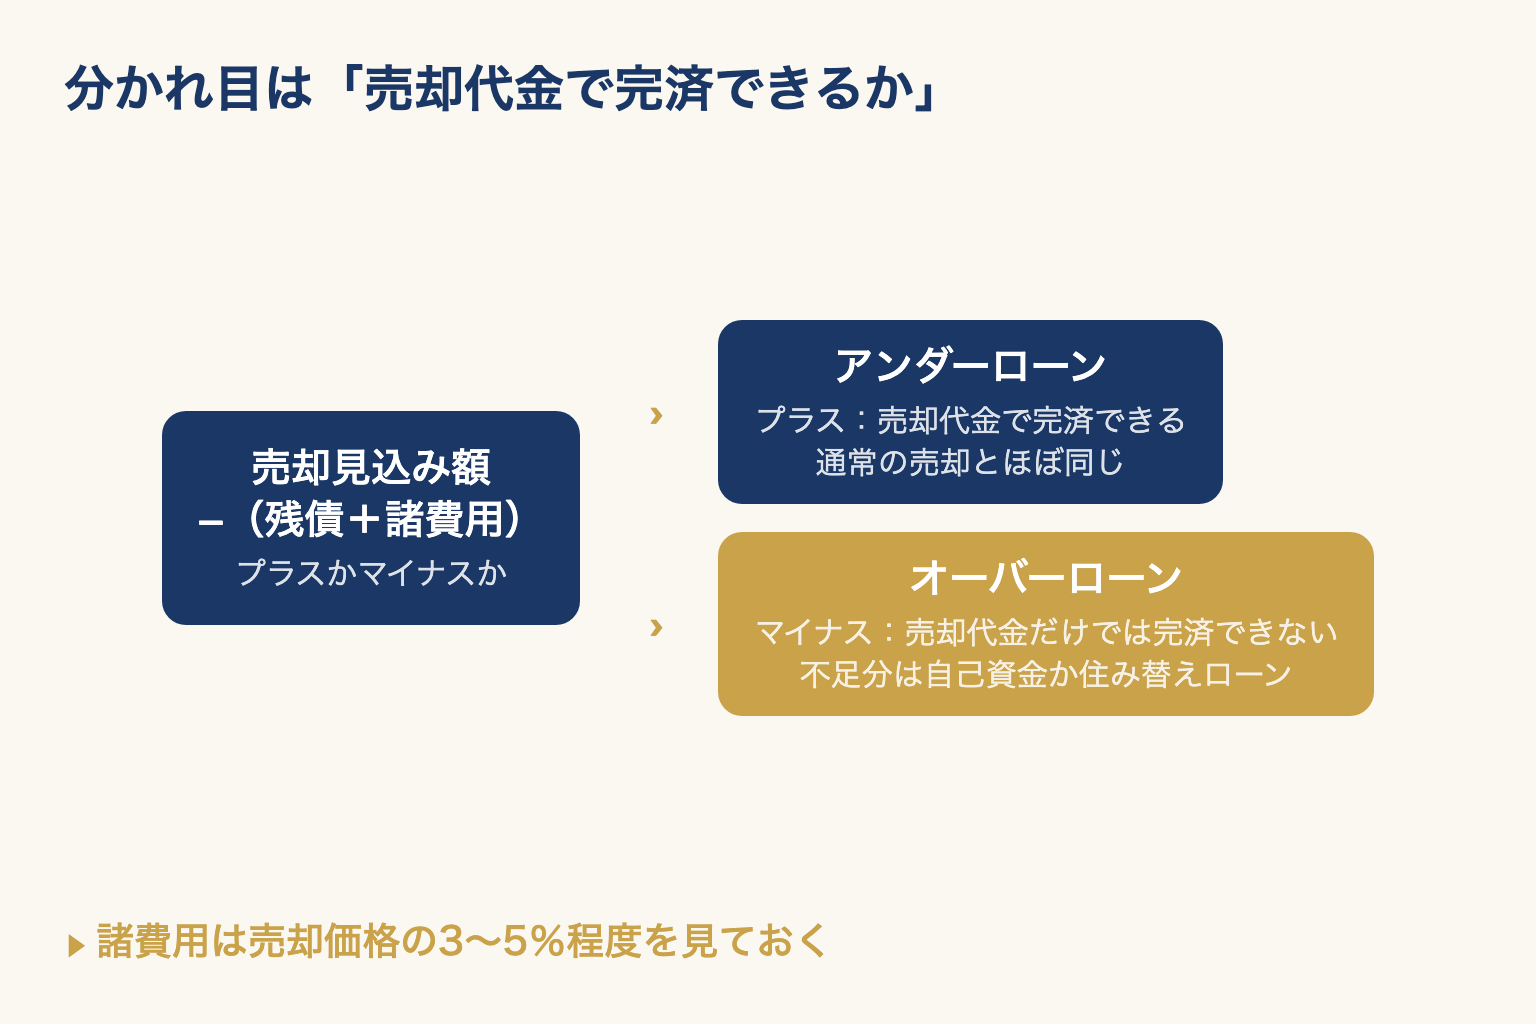
住宅ローンが残っている家も売れます。条件は、引き渡し(決済)の日までにローンを完済し、抵当権を抹消すること。そして完済の原資には買主から受け取る売却代金をそのまま充てられます。分かれ目は「売却代金で完済できるか」の一点で、できる場合(アンダーローン)は通常の売却とほぼ同じ流れ、できない場合(オーバーローン)は不足分を自己資金か住み替えローンで埋めます。
- 残債があっても家は売れる
- 条件は決済日の完済と抹消
- 不足分は住み替えローン
ローン残債がある家も売れる——条件は「決済日までに完済」
先に結論をお伝えします。住宅ローンが残っている家でも、売ることはできます。 住み替えのご相談は、ローンが残ったままの状態でお受けすることがほとんどです。
条件はひとつです。引き渡し(決済)の日までにローンを完済し、その家に設定されている抵当権を抹消すること。 そして完済の原資には、買主から受け取る売却代金をそのまま充てられます。売りに出す前に現金を用意しておく必要はありません。
ですから、実際の手続きはローンが無い家の売却とほとんど変わりません。分かれ目は「売却代金で残債を返しきれるかどうか」、そこだけです。
なぜ「完済+抵当権抹消」が条件になるのか
住宅ローンを借りるとき、金融機関はその家に抵当権を設定します。返済が滞ったときに家を競売にかけて貸したお金を回収できるようにしておく、担保の権利です。
抵当権が付いたままの家は、買主から見れば「売主のローンが焦げ付いたら取り上げられるかもしれない家」です。買主が住宅ローンを使う場合、その金融機関も自分の抵当権を第一順位で設定できることを前提に融資を組みます。だから売買契約では、引き渡しの時点で抵当権が消えている状態にすることが当たり前の前提になっています。
その抵当権を消すための手続きが、ローンの完済です。
今すぐ押さえる3点
- 残債があっても売却できる — 完済の原資は、買主から受け取る売却代金で構いません
- 分かれ目は「売却代金で完済できるか」 — できる状態をアンダーローン、できない状態をオーバーローンと呼びます
- 足りないときの選択肢は2つ — 不足分を自己資金で埋めるか、住み替えローンで新居のローンに乗せるかです
「まず自分がどちらなのか知りたい」という段階でしたら、この記事の「自分のローン残債を確認する3つの方法」を読んでから査定を取ってください。売却全体の進め方は不動産の売却をお考えの方へにまとめています。
なぜ抵当権を抹消しないと売れないのか
完済しても、登記簿の抵当権は自動では消えない
ここが意外に知られていません。ローンを完済しても、登記簿に記録された抵当権は自動的には消えません。
不動産登記法16条1項は、「登記は、法令に別段の定めがある場合を除き、当事者の申請又は官庁若しくは公署の嘱託がなければ、することができない」と定めています。つまり登記は、誰かが申請して初めて動く仕組みです。完済したという事実を金融機関が法務局へ自動で伝えてくれる制度はありません。
だから完済したら、抹消の登記を自分たちで申請する必要があります。売却の場面では、この申請が引き渡しの日に組み込まれます。
抹消登記は、売主と金融機関の共同申請
抵当権の抹消登記は、売主が一人で出せる書類ではありません。同法60条が「権利に関する登記の申請は、法令に別段の定めがある場合を除き、登記権利者及び登記義務者が共同してしなければならない」と定めているためです。抵当権抹消では、家の所有者(売主)が登記権利者、抵当権を持つ金融機関が登記義務者にあたります。
実際には金融機関が窓口に出てくるわけではなく、完済と引き換えに必要な書類一式を交付し、それを使って売主側(実務では司法書士)が申請する形をとります。法務局は、抹消登記の申請に一般に必要な添付情報として次の3つを挙げています。
| 書類 | 入手先 | 法務局の備考 |
|---|---|---|
| 登記識別情報 または 登記済証 | 抵当権者である金融機関等 | 債務の完済後、抵当権者である金融機関等から送付されます |
| 登記原因証明情報 | 抵当権者である金融機関等 | 「解除証書」や「弁済証書」といった内容で、抵当権者である金融機関等から送付されます |
| 代理権限証明情報(委任状) | 抵当権者である金融機関等 | 債務の完済後、抵当権者である金融機関等から送付されます |
※法務局「抵当権の抹消の登記の申請に必要な書類とその入手先等」より。このほか申請書には金融機関の会社法人等番号を記載します。法務局は、日付や不動産の表示等に記載漏れがないか確認し、記載漏れがある場合はあらかじめ金融機関へ尋ねるよう案内しています。
段取りは「決済当日に、同じ席で」
売却では、この流れが引き渡し当日の1〜2時間に凝縮されます。買主から売買代金を受け取り、その場でローンを完済し、金融機関から交付された書類を司法書士が受け取って、所有権の移転登記と抵当権の抹消登記をまとめて申請する。売主・買主・双方の金融機関・司法書士が同席して進めるのが一般的です。
ただし、この形が成り立つのは決済日に抹消の書類を受け取れる場合です。【フラット35】では、インターネットサービス「住・My Note」から全額繰上返済を申し込むと抹消関係書類の交付に完済後1か月程度かかるため、住宅金融支援機構は売却などで交付を急ぐ場合はこの経路では申し込めないと案内しています。当日に書類を受け取れる手続きになっているかは、借入先に事前に確認してください。
抵当権抹消にかかる費用は、登録免許税が不動産1個につき1,000円(登録免許税法別表第一)。マンションなら建物と敷地で2,000円程度になることが多く、これに司法書士報酬が加わります。日本司法書士会連合会の報酬アンケート(令和6年実施)では、土地1筆・建物1棟の抵当権抹消登記の代理業務の報酬は有効回答1,090件の平均で1万7,470円でした。
自分のローン残債を確認する3つの方法
売れるかどうかの判定は、残債の金額が分からないと始まりません。調べ方は3つあります。
① 返済予定表(返済計画表・償還予定表)を見る
借入時に金融機関から交付される、返済終了日までの毎月の返済予定をまとめた書類です。
この表を見れば、将来の任意の時点での残高のおおよそが分かります。売却は今日決まって明日引き渡すものではないので、「半年後の残高」を先に見ておけるこの書類がいちばん実用的です。
ただし変動金利型の場合、金利の見直しがあると元金と利息の内訳が変わり、予定表も作り直されます。先の時点の残高は目安として見てください。
② 残高証明書を取り寄せる
残高証明書は、一般に、依頼した日時点の借入金残高を証明する書類です。住宅金融支援機構の場合、返済中の方向けインターネットサービスからのダウンロードや発行依頼のほか、電話、そして返済中の金融機関の窓口でも受け付けています。民間金融機関でも、ネットバンキングの画面で現在残高を確認できることがほとんどです。
年末に届く住宅ローン控除用の残高証明書が手元にあれば、それも参考になります。ただし記載されているのはその年の年末時点の残高なので、そこから経過した月数分の元金返済を差し引いて考える必要があります。
③ 金融機関に「完済に必要な金額」を照会する
いちばん確実なのがこれです。決済予定日を伝えて、その日に完済するには合計いくら必要かを金融機関に出してもらいます。
というのも、完済に必要な額は「残っている元金」だけではないからです。
| 完済時に必要になるもの | 内容 |
|---|---|
| 残元金 | 返済予定表・残高証明書で分かる部分 |
| 経過利息 | 直前の返済日の翌日から完済日までに発生する利息 |
| 繰上返済(完済)手数料 | 金融機関により有無・金額が異なります |
住宅金融支援機構は、繰上返済にあたって「経過利息(繰上返済日の直前の返済日の翌日から繰上返済日までに発生する利息)をお支払いいただく場合があります」と案内しています。この3つを合計した額が、売却代金から真っ先に出ていくお金です。
アンダーローンとオーバーローン——ケース別の進め方
残債が分かったら、査定額と突き合わせます。判定はとても単純です。
売却見込み額 -(残債 + 売却の諸費用)
これがプラスならアンダーローン、マイナスならオーバーローンです。諸費用には仲介手数料・印紙税・抵当権抹消の費用などが含まれ、売却価格の3〜5%程度を見ておくと大きく外れません。
| アンダーローン | オーバーローン | |
|---|---|---|
| 状態 | 売却代金で残債を完済できる | 売却代金だけでは完済できない |
| 手続き | 通常の売却とほぼ同じ | 不足分の手当てが先に必要 |
| 決済日にすること | 売却代金で完済・抵当権抹消 | 売却代金+不足分で完済・抵当権抹消 |
| 手元に残るお金 | 差額が手取りとして残る | 残らない(不足分は自己資金か住み替えローンで手当て) |
アンダーローンの場合——考えることは実質ありません
売却代金で残債と諸費用をまかなえるなら、追加で用意するものはありません。決済日に売却代金を受け取り、その場で完済し、抵当権を抹消して、残った差額が手取りになります。買主にも金融機関にも特別な説明は要りません。
やることは、残債の金額を金融機関に確定させておくことと、完済の申出を期限に間に合わせることの2つだけです(後者は「売却活動から完済までのスケジュール」で扱います)。
オーバーローンの場合——不足分をどう埋めるか
売却代金だけでは完済できないとき、まず検討するのが自己資金で不足分を補う方法です。決済日に、売却代金と手持ちの現金を合わせて完済します。
たとえば残債2,400万円・売却見込み2,200万円・諸費用90万円なら、不足は290万円。この290万円を用意できれば、手続き自体はアンダーローンと変わりません。
問題は、その現金が新居の頭金や引っ越し費用と取り合いになることです。埋められる金額かどうかを早い段階で見ておくと、売り出し価格の決め方も、住み替えの順番も変わってきます。
売却で損が出た場合でも、譲渡所得の計算では購入時の取得費が必要になります。契約書が見つからないときの調べ方は不動産売却の取得費不明を解決する3つの調べ方にまとめています。
不足分を補うもう一つの選択肢「住み替えローン」
旧居の残債を、新居のローンに乗せる
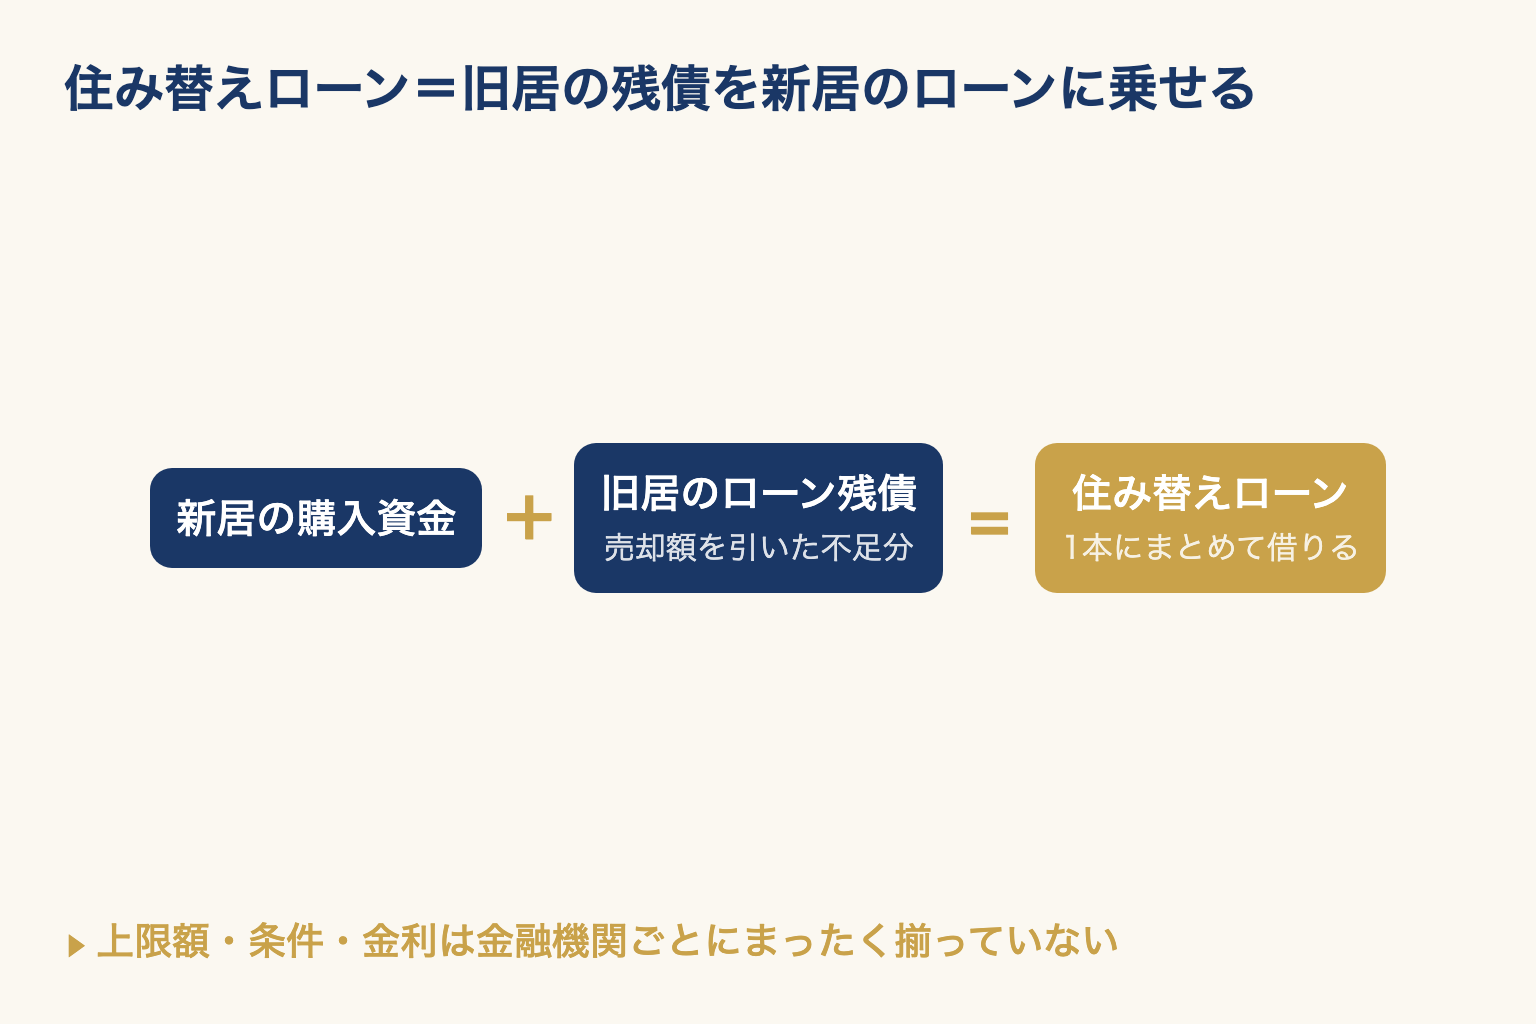
自己資金で埋めきれないとき、住み替えが前提であれば住み替えローン(買い替えローン)という商品があります。旧居の残債と新居の購入資金をまとめて1本で借りる仕組みです。
たとえば三井住友銀行の「WEB申込専用住み替えローン」は、「現在のご自宅を売却してもローンが残ってしまう場合に、新しいご自宅の購入費用とローンの残債務分を合わせてお借り入れいただけます」としており、資金使途に「ご本人の現在のご自宅取得にかかるお借り入れの残債務から売却額を引いた費用」を挙げています(商品詳細は2025年11月20日現在)。
りそな銀行の「住みかえローン」も同様に「旧居の住宅ローン残債も含めて借り入れができるローン」と説明し、含められる残債の上限を最大1,000万円としています。
使うときの注意点
便利な商品ですが、商品によっては通常の住宅ローンには無い条件が付きます。実際の商品条件を見ると、次のような制約が並びます。
- 旧居の売却と新居の購入を同じ日にそろえる必要がある場合がある — りそな銀行は住みかえローンについて「新居の購入日と旧居の引渡し日(住宅ローンの完済日)を同日にする必要があります」としています
- 申込条件が厳しめ — 三井住友銀行の商品では、前年度税込年収500万円以上、現在の住宅ローンが借入後4年以上経過し直近1年間に返済遅延がないこと、などが条件です
- 借入期間が短くなることがある — 同商品では、新規購入分が最長39年11か月なのに対し、残債返済分は最長35年です
- 手数料がかかる — 同商品では融資金額に対して2.2%(税込)の銀行手数料が必要です
- 取扱いは金融機関ごとに違う — 上限額・条件・金利はまったく揃っていません。数字は必ず借りる先の商品説明書で確認してください
ここで挙げた条件は、あくまで2社の公表内容の一例です。同じ「住み替えローン」でも中身は金融機関ごとに異なりますし、改定もされます。ご自身が使えるかどうかは、旧居の残債と新居の予算を持って金融機関に直接ご相談ください。
売却活動から完済までのスケジュール
売り出してからも、返済は普段どおり続く
見落とされがちですが、売却活動中もローンの返済は毎月続きます。売り出したからといって止められるものではありません。
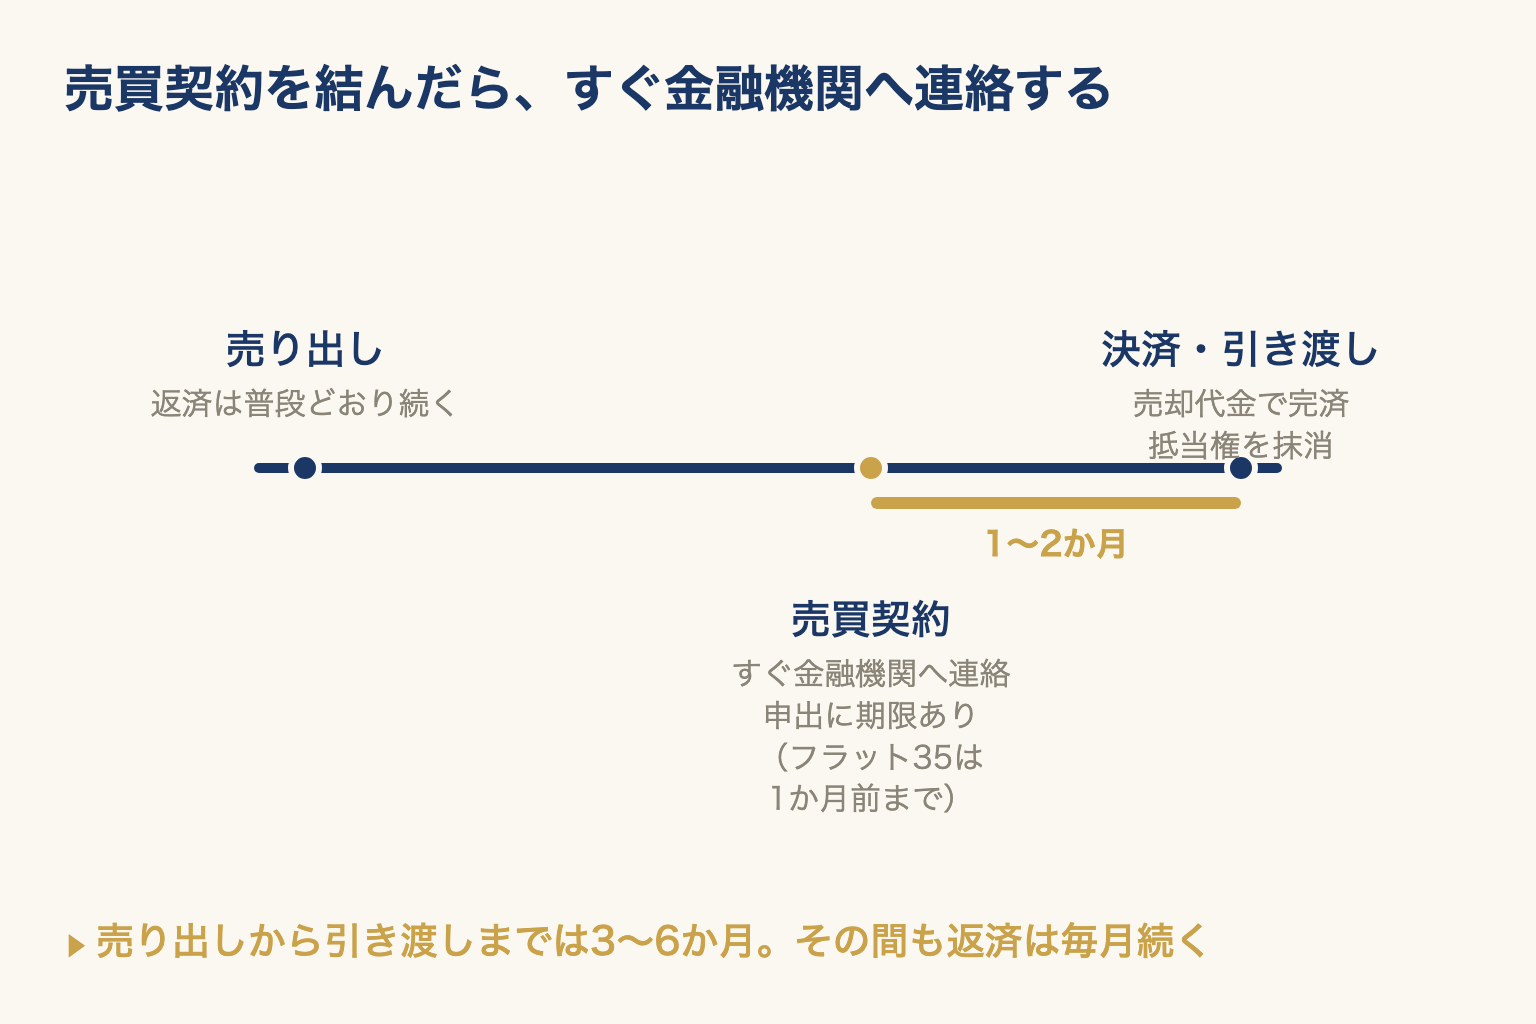
中古マンションの売却では、売り出しから引き渡しまで3〜6か月かかることが珍しくありません。その間の返済は通常どおり口座から引き落とされ、そのぶん元金も少しずつ減っていきます。だから残債は「今いくらか」ではなく、引き渡し予定日の時点でいくらになっているかで考えるのが正しい見方です。
完済の申出には期限がある
もうひとつ、日程で注意すべき点があります。一括返済(全額繰上返済)は、当日に窓口へ行けばできるものではありません。
住宅金融支援機構(【フラット35】)は、全額繰上返済について「繰り上げて返済される1か月前までに、ご返済中の金融機関(融資のお申込先の金融機関)にお申し出ください」と案内しています。民間金融機関でも、事前の申出と書類のやり取りが必要になるのが通常です。
売買契約から決済までは1〜2か月程度が一般的なので、売買契約を結んだらすぐ金融機関へ連絡するのが安全な進め方です。実務では、媒介契約を結んで売り出す段階で「決済はおおむねこの時期になる見込みです」と一報を入れておくと、あとの日程調整が楽になります。
完済手数料は金融機関によって違う
一括返済にかかる手数料は、金融機関で扱いが分かれます。住宅金融支援機構は繰上返済について「なお、この手続に手数料はかかりません」と明記しています。一方、民間金融機関では有料のことがあり、三井住友銀行は住宅ローンの商品概要で「繰上返済をされる場合等は、別途所定の手数料が必要となる場合があります」としています。
金額は数千円から数万円の幅で設定されていることが多いのですが、契約内容と申込方法(窓口かインターネットか)で変わります。ご自身の金額は、残債の照会と同じタイミングで金融機関に確認してください。
よくある質問
はい、始められます。査定も売り出しも内覧も、ローンが残っている状態のまま進めて構いません。完済が必要になるのは引き渡し(決済)の日で、それまでは通常の売却と何も変わりません。むしろ残債の金額は査定額と突き合わせて初めて意味を持つので、査定を先に取るほうが判断が早くなります。
金融機関に相談したうえで、任意売却という方法があります。住宅金融支援機構は、任意売却を「不動産競売のように法的手続による強制的な物件処分ではない」ものと説明し、通常の不動産取引として売買されるため一般に競売より高値での売却が期待でき、引き渡し時期の調整もしやすいとしています。ただし債権者の関与が前提で、機構の場合は「任意売却に関する申出書」の提出を求めたうえで抵当権抹消に応じられるかを審査するとしています。返済が苦しい段階での選択肢なので、まずは借入先と不動産会社の双方に早めに相談してください。
「必ずかかる」とも「かからない」とも言えません。【フラット35】は繰上返済の手続に手数料はかからないと明記していますが、民間金融機関では所定の手数料が必要になる場合があります。金利タイプ(固定金利特約期間中かどうか)や申込方法でも扱いが変わります。ご自身のローン契約書と、借入先の金融機関でご確認ください。
実務上は売主の負担とするのが一般的です。抵当権はもともと売主が自分の借入のために設定したもので、それを消したうえで引き渡すと売買契約で取り決めるのが通常だからです。金額は登録免許税が不動産1個につき1,000円(マンションで2,000円程度)と、司法書士に依頼する場合の報酬です。
決済日には、抵当権抹消のほかに所有権移転の登記も同時に申請します。どちらを誰が負担するかは売買契約書に書かれるので、契約前に確認しておくと当日あわてません。
まとめ——残債があっても、仕組みを知れば売却は選べる
- ローン残債がある家も売却できる — 条件は決済日までに完済し、抵当権を抹消することだけです
- 完済の原資は売却代金で構わない — 売り出す前に現金を用意する必要はありません
- 分かれ目はアンダーローンかオーバーローンか — 前者は通常の売却とほぼ同じ、後者は不足分を自己資金か住み替えローンで埋めます
- 残債は「引き渡し日時点の額」で見る — 返済予定表で将来の残高を確認し、完済に必要な総額は金融機関に照会します
「売れるかどうか」で止まっている時間が、いちばんもったいないと感じています。残債の金額と査定額、この2つの数字がそろえば、どちらのケースなのかは10分で分かります。まずはそこまで進めてみてください。
売却の段取り全体を1冊で確認したい方は、下のチェックリストをお使いください。査定の依頼から引き渡しまで、どの順番で何をするかをまとめてあります。
この記事は制度と一般的な実務の説明です。ご自身のローン残高と完済に必要な金額、繰上返済手数料の有無は借入先の金融機関に、抵当権抹消の登記手続きと費用は法務局または司法書士にご確認ください。住み替えローンの条件は各金融機関の商品説明書が正です。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。