不動産売却の3000万円控除、条件と落とし穴【2026年版】
「自宅を売っても3,000万円までは税金がかからない」——そう聞いて安心していたのに、条件を調べはじめると急に不安になる。住まなくなってから何年経ったか、買主が親族だとどうなるのか、10年超だと別の特例もあると書いてある。ご相談の場でも、この特例は「知っているけれど、自分が使えるかは分からない」という声をうかがいます。
3,000万円の特別控除は、マイホームを売った利益から最高3,000万円を差し引ける特例で、所有期間の長短を問わず使えます。つまずくのは制度ではなく条件のほうで、代表的な外れ方が①売却の期限 ②売った相手 ③前年・前々年の重複利用の3つです。さらに所有期間10年超なら軽減税率(6,000万円以下の部分14.21%)を併用でき、逆に買換え特例・住宅ローン控除とはどちらか一方を選ぶ関係です。税額がゼロでも確定申告は必要です。
- 自宅なら最大3000万円控除
- 落とし穴は期限・相手・重複
- 10年超は軽減税率も併用
3,000万円控除とは——マイホームの利益から最高3,000万円を引ける制度
先に結論をお伝えします。正式には「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といい、国税庁は「マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除ができる」と説明しています。5年で売っても30年で売っても、要件さえ満たせば同じように使えます。
差し引く相手は売却価格ではなく、利益(譲渡所得)です。売却価格から取得費と譲渡費用を引いた残りが利益で、そこから3,000万円を控除します。利益が3,000万円以内に収まれば、譲渡所得税はゼロになります。大阪市内の自宅マンションが4,500万円で売れても、利益が2,000万円なら譲渡所得税はかかりません。
逆に、購入時の契約書が見つからず取得費を証明できないと、利益が実際より大きく計算されて控除の枠を超えることがあります。その場合の調べ方は不動産売却の取得費不明を解決する3つの調べ方にまとめました。
適用条件は5つ。まずここを確認する
- 自宅であること — 現に住んでいる家屋、または以前住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合)
- 前年・前々年にこの特例を受けていないこと(マイホームの譲渡損失の損益通算・繰越控除の特例を受けていた場合も使えません。ただし、相続した空き家の特例によってこの特例を受けていた場合は、この制限から外れます)
- 売った年・前年・前々年にマイホームの買換えや交換の特例を受けていないこと
- 売った家屋や敷地について、収用等の場合の特別控除など他の特例を受けていないこと
- 親子や夫婦など「特別の関係がある人」への売却でないこと
この5つが国税庁の挙げる適用要件です。加えて、確定申告をすることが手続き上の条件になります。控除で税額がゼロになる場合も申告は必要で、詳しくは後半の「確定申告での申請方法」で扱います。
このほか、控除を受けることだけを目的として入居した家屋、新築期間中の仮住まい、別荘など主として趣味・娯楽・保養のために所有する家屋は、そもそも対象外とされています。
3,000万円は「その家に1つ」ではなく「人ごと」です。国税庁は共有のマイホームについて「特別控除額は共有者全員で3,000万円ではありません。この特例の適用を受けることができる共有者1人につき最高3,000万円です」としています。夫婦共有の自宅なら、それぞれの持分に応じた譲渡所得からそれぞれ控除できます。ただし建物は単独名義で敷地だけを共有している場合、家屋の所有者以外は原則として使えません。確定申告書は一人ずつ提出します。
なぜ「使えると思ったら使えなかった」が起きるのか
制度そのものは単純なのに、実際に外れる方がいます。外れ方には型があり、代表的なのが次の3つです。
落とし穴①:売却の期限を過ぎている
以前住んでいた家を売る場合の期限は、「住まなくなった日から3年を経過する日の属する年の12月31日まで」です。「3年以内」ではなく、3年を過ぎた日が属する年の年末まで。引っ越した月によって、実質的な猶予は3年から3年11か月ほどまで変わります。
たとえば2023年6月に引っ越した家なら、3年を経過する日は2026年6月で、その年の年末、つまり2026年12月31日までに売れば間に合います。一方、2022年11月に引っ越した家は期限が2025年12月31日でしたから、2026年に入ってから売っても控除は使えません。同じ「3年ちょっと空き家だった家」でも結論が変わります。
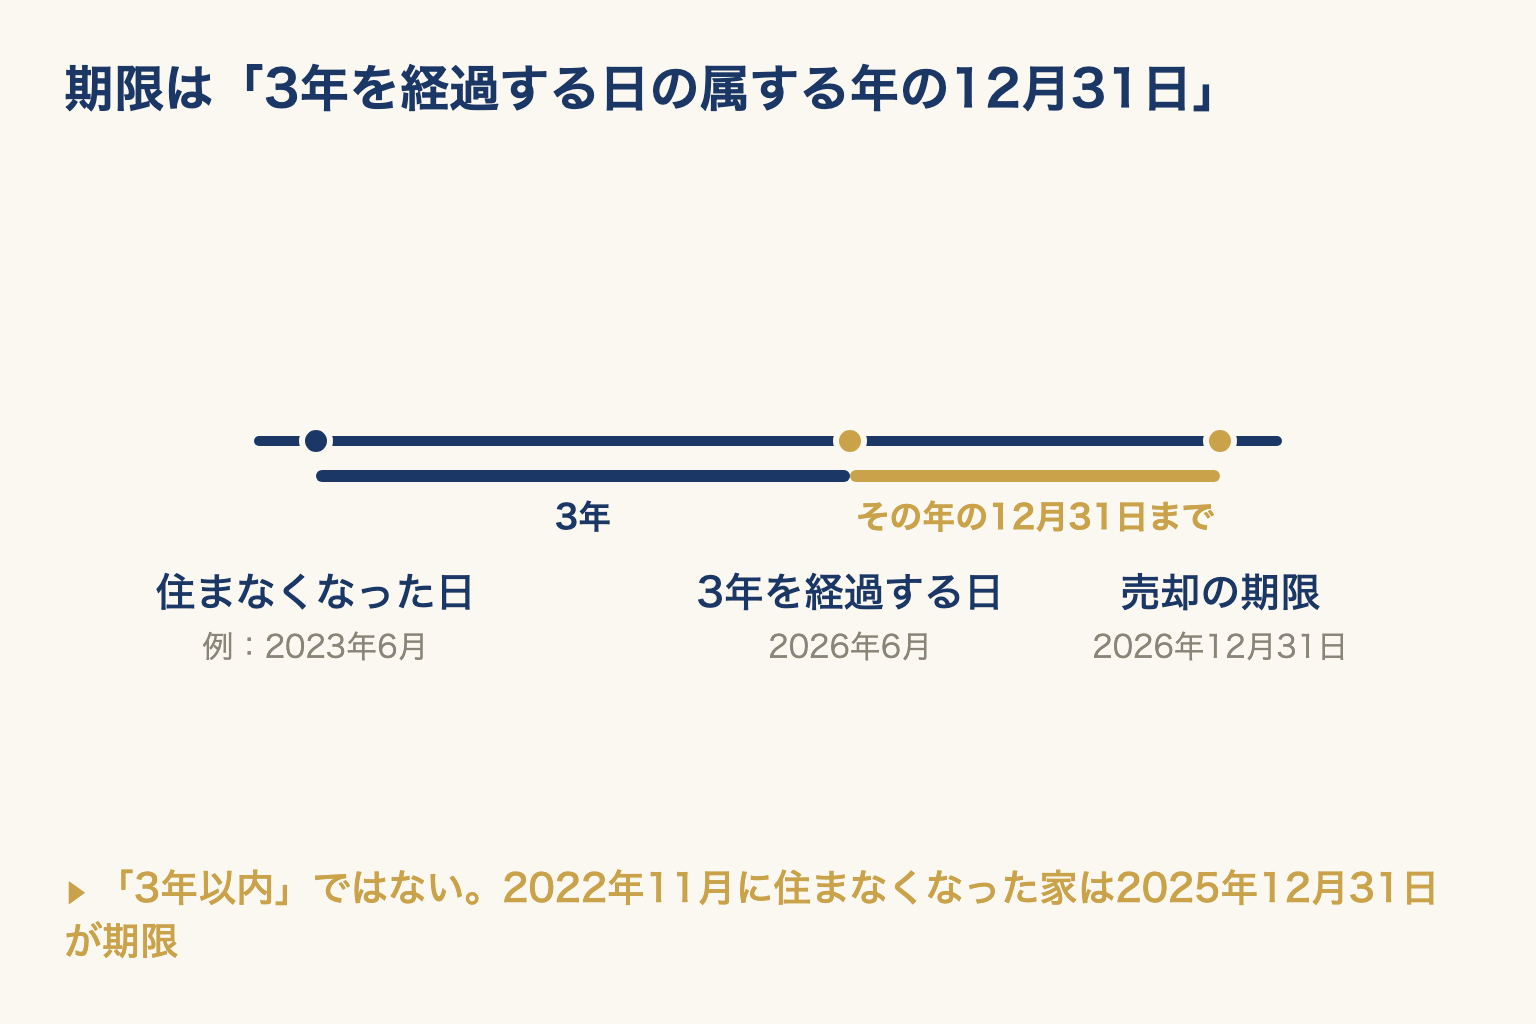
期限の年に売るなら、売り出しから引き渡しまでの期間を逆算してください。買主が住宅ローンを使う場合、当社が扱う大阪市内の中古マンションでは、契約から引き渡しまでに1か月前後をみています。判定が微妙な時期であれば、売り出す前に所轄の税務署へご確認ください。
落とし穴②:親族や身内への売却は対象外
「特別の関係がある人」への譲渡には使えません。範囲は租税特別措置法施行令20条の3に定めがあり、まず配偶者と直系血族(親・子・祖父母・孫)は、生計が別でも別居していても一律に対象外です。加えて、それ以外の親族で生計を一にしている人、売った後にその家で一緒に住む親族、内縁関係にある人とその生計を一にする親族、自分から受ける金銭で生計を維持している人、自分や親族が支配している同族会社なども含まれます。
「相場どおりの価格で子どもに売ったのだから問題ないはず」と進めてしまうと、価格が適正かどうかとは無関係に、控除だけが使えないまま税額が確定します。親族間での売買を検討しているなら、金額を詰める前に確認すべき点です。
落とし穴③:前年・前々年に同じ特例を使っている
売った年の前年・前々年にこの特例を受けていると使えません。実質的に3年に1度ということです。マイホームの譲渡損失の損益通算・繰越控除の特例を受けていた場合も同じ扱いになります。ただし、相続した空き家の特例によってこの特例を受けていた場合は、この制限から除かれます。
さらに注意したいのが、買換えや交換の特例は「売った年・前年・前々年」の3年間が対象で、①②より1年広い点です。2軒を続けて手放す住み替えでは、どちらを先に売るか、年をまたぐかどうかで使える特例が変わります。
所有期間10年超なら「軽減税率の特例」も併用できる
3,000万円を引いてもなお利益が残る場合に効いてくるのが、軽減税率の特例です。国税庁は「居住用財産を譲渡した場合の3,000万円の特別控除の特例と軽減税率の特例は、重ねて受けることができます」と明記しています。二者択一ではありません。
6,000万円以下の部分は14.21%
| 課税長期譲渡所得金額 | 所得税+復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|
| 6,000万円以下の部分 | 10.21% | 4% | 14.21% |
| 6,000万円超の部分 | 15.315% | 5% | 20.315% |
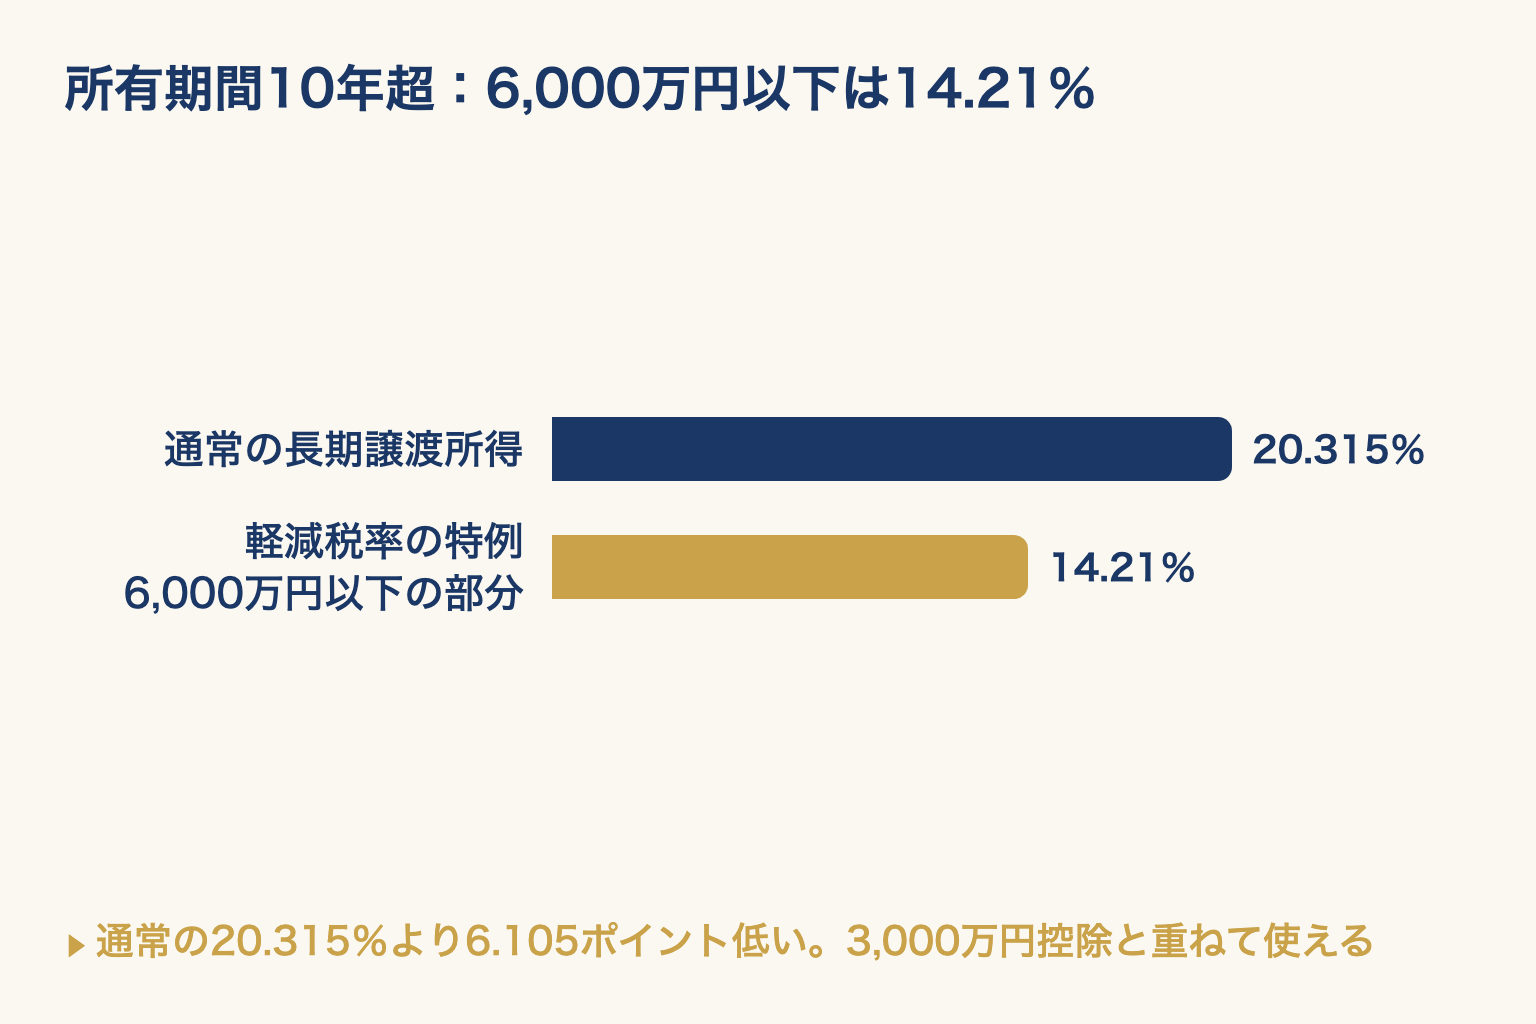
所得税は6,000万円以下の部分が10%で、これに復興特別所得税(基準所得税額の2.1%・令和19年まで)が乗って10.21%になります。住民税は地方税法附則34条の3で道府県民税1.6%・市町村民税2.4%と定められており、合計4%。大阪市のような指定都市では0.8%と3.2%に分かれますが、合計はやはり4%です。通常の長期譲渡所得20.315%と比べると、6.105ポイント低くなります。
ここでいう課税長期譲渡所得金額は、3,000万円を差し引いた後の金額です。利益が9,000万円あっても、控除後の6,000万円までは14.21%で計算されます。
併用の条件は「売った年の1月1日で10年超」
軽減税率を使うには、売った年の1月1日において家屋と敷地の所有期間がともに10年を超えていることが必要です。3,000万円控除は所有期間を問いませんから、ここは別の要件として個別に確認します。
判定は契約日から数えた実年数ではありません。2016年5月に買った家を2026年3月に売ると、実際は9年10か月持っていても、2026年1月1日時点では9年8か月なので軽減税率は使えません。10年超になるのは2027年1月1日を迎えてからです。
このほか、前年・前々年に軽減税率の特例を受けていないことも条件です。こちらも3,000万円控除とは別枠で数えます。
利益4,000万円の自宅を売った場合で比べます。3,000万円控除後の1,000万円に軽減税率を適用すると税額は約142万円。控除は使えても所有期間が5年超10年以下で通常の長期税率(20.315%)なら約203万円。控除も軽減税率も使えず長期税率のままなら約813万円です。控除と軽減税率の両方が効くかどうかで、同じ売却でも約670万円の差になります。いずれも概算で、取得費と譲渡費用を差し引いた後の利益を4,000万円としたものです。3つ目は所有期間5年超の長期税率で計算しています。
「買換え特例」「住宅ローン控除」とは、どちらか一方を選ぶ関係
住み替えを前提に売るなら向き合うことになるのが、この2つとの関係です。どちらも3,000万円控除とは併用できません。
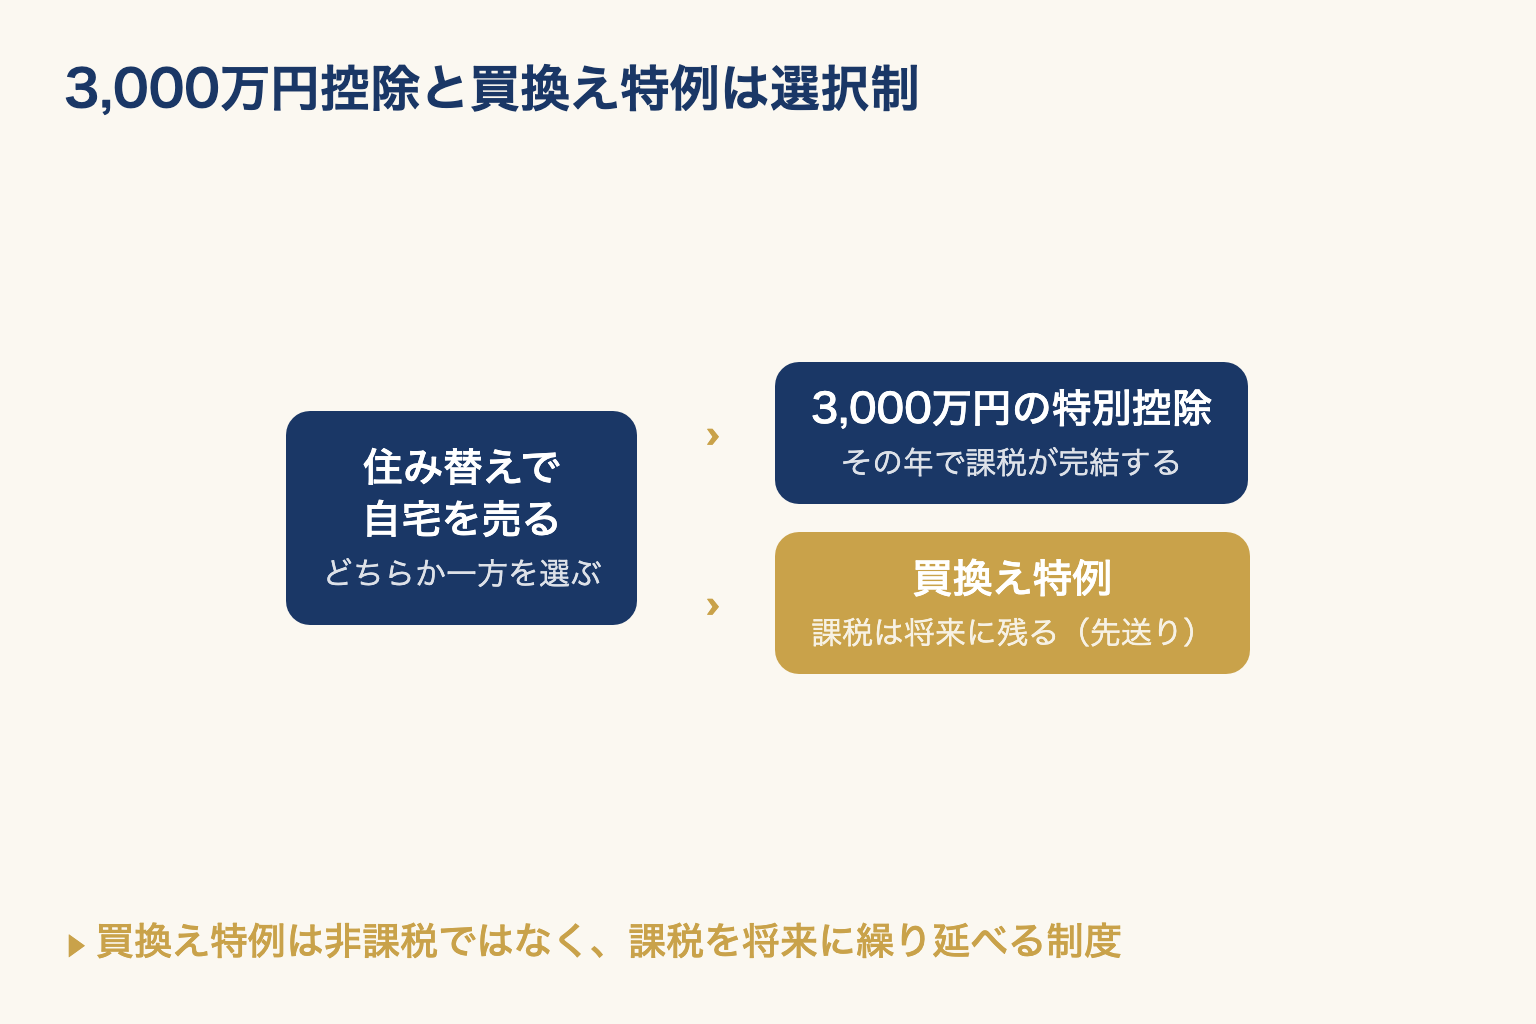
買換え特例は「非課税」ではなく「先送り」
特定のマイホームを買換えたときの特例は、売却益への課税を将来に繰り延べる制度です。国税庁は「譲渡益に対する課税を将来に繰り延べることができます(譲渡益が非課税となるわけではありません。)」とはっきり書いています。売却代金1億円以下、所有期間10年超かつ居住期間10年以上などの要件があり、適用期限は2027年(令和9年)12月31日までの譲渡です。
そして要件の1つが「3,000万円の特別控除の特例または軽減税率の特例の適用を受けていないこと」。つまり選択制です。利益が3,000万円以内に収まる場合、控除を使えばその年で課税が完結します。買換え特例を選ぶと、課税は将来に残ります。どちらを選ぶかは、利益の額と、買い替え先をどれくらい持ち続けるかによって変わります。
住宅ローン控除とは、前後6年間が重なると使えない
買い替え先でローンを組むなら、住宅ローン控除との関係も確認が必要です。国税庁は、住宅借入金等特別控除について、「入居した年、その前年または前々年」に3,000万円控除の特例を受けた場合は適用を受けられないとしています。さらに「入居した年の翌年から3年目までのいずれかの年中」に、ローン控除の対象となる資産以外の資産を譲渡してこの特例を受ける場合も、同じく適用を受けられません。
入居年の前2年・入居年・その後3年の計6年間が判定の対象です。後半の3年については、新居以外の資産を売ってこの特例を使った場合が対象になります。売却と購入の時期が近い住み替えでは、重なりやすい期間です。
どちらが有利かは、売却益の大きさ・新居のローン残高・返済年数の組み合わせで変わり、一般論では決まりません。金額が大きい場合は、売り出す前に税務署か税理士へご相談ください。当社では売却の時期や引き渡し時期の組み立てについてご相談を承ります。
手続き——確定申告での申請方法
3,000万円控除も軽減税率も、申告してはじめて適用されます。控除で税額がゼロになる場合でも申告は必要で、「税金がかからないから何もしなくていい」は誤りです。
申告時期は売った翌年の2月16日から3月15日
所得税の確定申告の期間は、原則としてその年の翌年2月16日から3月15日までです。2026年中に引き渡した売却なら、2027年2月16日から3月15日の間に、所轄の税務署へ提出します。
必要書類
- 確定申告書(土地・建物の譲渡は申告書第三表(分離課税用)もあわせて使う)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 売買契約書・領収書など、売却価格・取得費・譲渡費用が分かる書類
- 売った家屋や敷地の登記事項証明書(軽減税率の特例もあわせて受ける場合)
- 契約日の前日の住民票の住所と物件の所在地が違う場合は、戸籍の附票の写しなどその家に住んでいたことを明らかにする書類
3,000万円控除だけを受けるなら、国税庁が挙げる添付書類は譲渡所得の内訳書です。軽減税率もあわせて受ける場合に登記事項証明書が加わります。この登記事項証明書は、「譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書」に不動産番号を記載することなどで添付を省略できます。
住民税は所得税と同時に納めるものではありません。確定申告をすると、その内容が翌年度の住民税に反映されます(通知の時期は市町村によって異なります)。控除しきれない利益が残った場合は、所得税を納めたあとに住民税の請求が来ます。納税資金は合計額で確保しておいてください。
よくある質問
使える場合があります。国税庁は、転勤や転地療養などの事情で配偶者等と離れて単身生活していて、その事情がなくなれば配偶者等が住む家で一緒に生活すると認められる場合は、本人が住んでいなくてもこの特例の対象になるとしています。ただしマイホームを2つ以上持っているときは、主として住まいに使っていた1つだけが対象です。
居住用として使っていた部分だけが対象になります。租税特別措置法施行令は、居住用以外の用に供している部分があるときは「その居住の用に供している部分に限る」と定めています。居住用の部分とそれ以外の部分を分けて計算することになりますが、その分け方は個別性が高いので、税務署にご確認ください。
この記事の3,000万円控除は自分が住んでいた家が対象なので、そのままでは使えません。別に「被相続人の居住用財産(空き家)を売ったときの特例」があり、要件を満たせば最高3,000万円(令和6年1月1日以後の譲渡で相続人が3人以上の場合は2,000万円)を控除できます。適用期限は2027年12月31日までの譲渡です。要件が細かいため、改めて別の記事で扱います。
控除で譲渡所得がゼロになれば、原則として上がりません。大阪市は国民健康保険料の算定に使う「総所得金額等」について、土地等譲渡所得を「譲渡所得金額-特別控除」と説明しています。特別控除を引いた後の金額で見るということです。控除しきれず利益が残った場合は、その残った分が住民税と保険料に反映されます。
まとめ——3,000万円控除は「条件を1つずつ確認」が近道
この特例は、制度の中身よりも条件でつまずきます。逆に言えば、条件を順に当てはめれば自分で判定できます。
- 自宅を売った利益から最高3,000万円を控除できる。所有期間は問わず、共有なら1人につき最高3,000万円
- 落とし穴は期限・売った相手・重複利用の3点。特に配偶者と直系血族への売却は、生計が別でも対象外
- 売った年の1月1日で所有期間10年超なら、軽減税率(6,000万円以下の部分14.21%)を併用できる
- 買換え特例・住宅ローン控除とは選択制。住み替えでは前後6年間が重なるため、売る前に決めておく
- 税額がゼロでも確定申告が必要。期限は売った翌年の3月15日
自分の売却で手元にいくら残るのかを先に把握しておくと、特例を使うかどうかの判断も速くなります。費用・税率・手取りを1枚にまとめた早見表もご用意していますので、あわせてご覧ください。
この記事は制度の一般的な説明です。ご自身が特例を使えるかどうか、また正確な税額については、所轄の税務署または税理士にご確認ください。
株式会社ファンズハウス代表。大阪市を中心に中古マンション・中古戸建ての売買仲介を行っています。専門用語をできるだけ使わず、購入前に知っておきたい情報を実務目線で発信しています。